摘要
本文构建一条从 AI 模型公司到金融资本的四层估值传导链——模型公司估值(L1)→ 算力租赁费(L2)→ 数据中心 ROI 与估值(L3)→ 北美云服务商与金融资本的盈利与减值(L4),将 Token 消耗增速、单位算力成本降幅、算力供给增量、融资可得性与监管强度五组关键不确定性参数化,在乐观、基准、悲观三种情景下定量推算每一层的估值与风险敞口。模型区分股权路径(估值下修传导至减值)与债权路径(EAD × PD × LGD 传导至坏账),并以历史校准、样本外检验、参数区间扫描与蒙特卡洛模拟构成验证体系,明确三条失效条件。本文不预测 AI 产业涨跌,而是回答风险从哪里来、沿着什么路径传导、谁最脆弱、用什么信号提前识别。
关键词:AI 产业投资;情景分析;估值传导链;数据中心证券化;金融稳定
1 引言
1.1 研究背景与问题提出
生成式人工智能(GenAI)自 2023 年以来已成为全球资本开支增速最快的产业方向之一。截至 2026 年,全球 Token 年消耗量约为 4,800 万亿,其中推理环节占比约 71%[数据来源:转引自 AI 模型调研报告[8],其内部含逐条来源标记]。产业规模高速扩张的同时,头部企业的财务结构呈现出罕见的”高增长与高亏损并存”特征:Anthropic 年度经常性收入(ARR)达 650 亿美元(2026 年 7 月,其中 75%—85% 为按量 API 收入),OpenAI ARR 达 400 亿美元(2026 年 8 月,企业收入已超过消费者收入)[数据来源:公开披露与媒体报道,转引自[8]];但 OpenAI 2026 年第二季度营业亏损由 93 亿美元扩大至 123 亿美元,其全年算力支出已超过自身 ARR 覆盖能力[数据来源:公开披露,转引自[8]]。一级市场估值与经营现金流之间出现系统性背离:Anthropic H 轮投后估值 9,650 亿美元,xAI 市销率(P/S)约 78 倍[数据来源:PitchBook,转引自[8]]。
这一结构性矛盾引发了一个既具有学术价值又具有现实紧迫性的问题:在技术路径、市场结构与监管环境均高度不确定的背景下,AI 产业投资的损失风险应当如何量化?当前关于”AI 泡沫”的讨论大量停留在定性叙事层面——乐观者强调技术代际突破的潜在回报,悲观者强调现金流缺口与估值透支——但双方均未给出可复算、可证伪的定量框架。本文的目标是将这一争论转化为可检验的模型:构建一条从模型公司估值到金融资本敞口的定量传导链,在不同情景下推算每一层的风险分布与冲击幅度。
1.2 文献回顾与研究缺口
与本文相关的既有研究可分为三个方向,均未覆盖本文所建立的传导链。
第一,金融稳定视角。国际货币基金组织(IMF)在其 2024 年 10 月《全球金融稳定报告》第 3 章中评估了 AI 对资本市场活动的影响,指出 AI 可提升市场效率,但同时可能加剧压力情景下的波动性与流动性突然撤出风险[1]。经济合作与发展组织(OECD)对 49 个司法辖区的调查显示,网络安全、市场操纵、偏见与歧视是各国监管者最常报告的 AI 金融风险,羊群效应与波动、冲击放大被列为金融稳定风险的前列[2]。欧洲中央银行(ECB)在 2024 年 5 月《金融稳定评论》特别专题中指出,若 AI 工具被金融体系广泛采用且供应商高度集中,操作风险、市场集中度与”大而不能倒”外部性可能上升[3]。英格兰银行金融政策委员会(FPC)在 2025 年 4 月《金融稳定聚焦》中进一步将关注领域细分为银行与保险核心决策、金融市场行为、AI 服务商运营风险与网络威胁四类,并指出对少数外部供应商的依赖可能构成系统性风险[4]。上述研究回答的是”AI 作为金融工具如何影响金融稳定”这一行为风险问题,均未量化”AI 产业本身作为投资对象”的资产负债表风险——没有一家建立模型公司估值、算力租赁、数据中心资产回报与金融资本敞口之间的定量链条。
第二,成本与生产率视角。Epoch AI 基于三种方法构建的前沿模型训练成本模型显示,2016 年以来单次训练运行的摊销成本以每年约 2.4 倍的速度增长(90% 置信区间 2.0—2.9 倍),若趋势延续,2027 年最昂贵的单次训练成本将超过 10 亿美元[5]。Bruegel 研究指出 AI 投资成本呈指数增长而生产率提升缓慢,估算维持模型成本外推至 2030 年需要发达经济体每年约 3% 的生产率增长[6]。这些研究提供了关键的成本侧输入,但止步于宏观成本外推,未将训练与推理成本转化为算力租赁费,更未连接至数据中心资产与金融资本损益。
第三,数据中心产业视角。Pilz 与 Heim 对全球数据中心行业进行了系统刻画,估算行业价值约 2,500 亿美元,全球大型(超过 10MW)数据中心约 500 座,美国、欧洲与中国是主要市场[7]。该研究提供了供给侧的结构性事实,但未涉及投资回报率(ROI)、估值倍数与证券化安排。
综上,现有文献在”模型公司现金流—算力租赁需求—数据中心资产回报—金融资本敞口”这一链条的每一环均有局部贡献,但缺乏将其串联为可复算定量模型的研究。这正是本文的立论位置。
1.3 研究思路与框架
本文构建四层估值传导链:
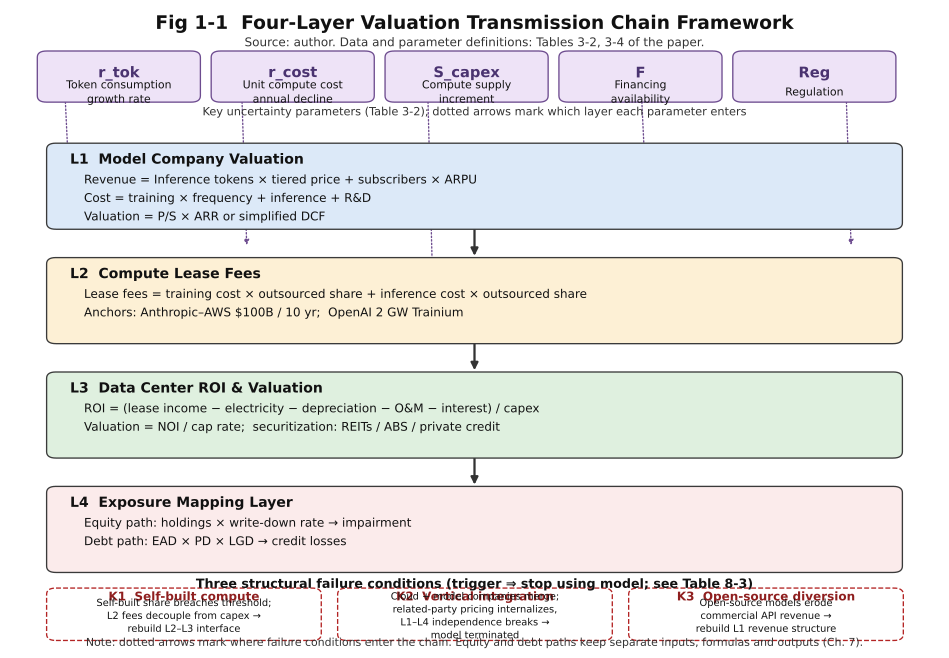
图 1-1(见 AI_paper_figures/fig1-1_four_layer_valuation_chain.svg):四层估值传导链架构图。展示 L1 模型公司估值 → L2 算力租赁费 → L3 数据中心 ROI 与估值 → L4 云服务商与金融资本敞口的传导方向,标注每一层的核心公式与关键参数(r_tok、r_cost、S_capex、F、监管),并标示三条失效条件(自建算力、垂直整合、开源分流)的切入位置。
第一层(L1)为 AI 模型公司估值模型。将模型公司收入分解为推理收入(推理 Token 量 × 分档价格)与订阅收入(付费用户 × ARPU),成本分解为训练成本(单代训练成本 × 训练频率)、推理成本(Token 量 × 单位推理成本)与研发人力成本,分别以市场份额数据校准收入分布,并以 P/S 倍数与简化 DCF 双轨输出估值区间。
第二层(L2)为算力租赁费推导。模型公司的训练与推理算力支出构成算力租赁需求,等于 L1 中支付给云厂商与第三方算力供应商的成本项。以已披露的算力承诺(如 Anthropic 对 AWS 的 10 年 1,000 亿美元承诺、OpenAI 消费 2GW Trainium)为锚点,推算全球与北美模型层年算力租赁费。
第三层(L3)为数据中心 ROI 与估值。以 L2 的租赁需求为需求侧,以北美存量算力与已披露的 2—3 年供给增量(云厂商资本开支与私募融资项目)为供给侧,构建供给—价格模型决定利用率与租赁价格,进而计算数据中心 ROI(租赁收入减电价、折旧、运维、利息后除以资本开支),并以 NOI 资本化率与 P/FFO 输出估值,同时测算证券化三通道(REITs、ABS、私募信贷)的规模与损失传导。
第四层(L4)为云服务商与金融资本敞口评估。区分股权路径与债权路径:股权路径将 L1 的估值下修按持股比例传导为云厂商对模型公司战略投资的减值;债权路径将 L2—L3 的现金流变化转化为借款人的违约概率(PD),结合违约损失率(LGD)计算私募信贷、租赁融资与 ABS 劣后层的坏账。两条路径共同回答乐观与悲观情景下北美主要云服务商与金融资本的损益区间。
模型的五组关键不确定性参数化为:Token 消耗年增速(r_tok)、单位算力成本年降幅(r_cost)、算力供给增量(S_capex)、融资可得性(F)与监管强度。三情景(乐观、基准、悲观)由上述参数的组合定义,情景概率为分析设定而非实证估计。
1.4 核心贡献与可证伪预测
本文的贡献有三:
第一,提出并实现”模型公司估值—算力租赁—数据中心回报—云与金融资本敞口”的四层定量传导链,将 AI 产业投资风险从定性叙事转化为可复算的参数化模型,填补现有文献在资产负债表风险量化上的空白。
第二,建立估值—信用桥,将股权损失(估值下修传导至减值)与债权损失(EAD × PD × LGD 传导至坏账)两套机制分离建模,避免将估值冲击与违约冲击混为一个数字,并处理同一主体的股权债权双重敞口去重。
第三,构建与模型配套的验证体系:历史校准(以 2023 年为基年回测 2024—2025 年各层数值)、样本外检验(预先登记检验窗口与阈值)、参数区间扫描、蒙特卡洛模拟与三条失效条件(模型公司自建算力、云厂商垂直整合、开源模型改变需求结构),使模型的局限与适用边界显式化。
模型提出三个可证伪预测(表 1-1):
表 1-1 可证伪预测与检验设计
| 预测 | 内容 | 检验数据 | 判定阈值 |
|---|---|---|---|
| P1 | 2026H2—2027 北美模型层 API 收入增速落入模型推算的区间 | 已披露季度收入与 ARR(OpenAI、Anthropic、xAI 等) | 实际值落入基准情景区间视为链条可信;偏离超过设定幅度则修正参数 |
| P2 | 2027 年数据中心利用率与租赁价格落入模型推算区间 | 机构披露(CBRE 等数据中心报告)、REITs 季报 | 实际值落入区间视为供给—价格模型成立;持续偏离则重估供给弹性 |
| P3 | 悲观情景触发条件(融资断档、现金流持续为负、算力订单收缩)可观察 | 融资事件、算力采购订单、盈利披露 | 连续两个季度出现半数以上信号则确认悲观情景启动 |
注:三预测的阈值与检验窗口在建模完成时预先登记,防止结果产生后选择性使用数据。
1.5 论文结构安排
本文其余部分安排如下:第 2 章为文献综述与概念界定,界定估值冲击、现金流冲击与违约冲击三类冲击类型;第 3 章给出数据来源、参数总表(含依据列)与情景参数化方案;第 4—7 章分别构建 L1 模型公司估值模型、L2 算力租赁费推导、L3 数据中心 ROI 与估值模型(含证券化机制)以及敞口映射层(估值—信用桥);第 8 章建立模型验证体系(历史校准、样本外检验与证伪条件);第 9 章汇总三情景结果并做敏感性分析(Tornado 图、响应面、区间带);第 10 章给出结论、局限与展望,并将预警指标与监测体系并入实践建议。
2 文献综述与概念界定
2.1 情景分析方法及其在投资风险研究中的应用
情景分析(scenario analysis)起源于战略管理领域,其方法体系在 Schoemaker 的经典论述中得到系统化。Schoemaker(1993)将情景方法区别于传统规划工具的三大特征概括为:以脚本或叙事形式表达未来、处理”模型之间”而非”模型内部”的不确定性、将复杂未来分解为若干离散状态;并指出情景规划的心理学价值在于利用一类认知偏差(如合取谬误)对冲另一类(如过度自信),从而校准决策者的主观概率区间[9]。Miller 与 Waller(2003)进一步将情景规划与实物期权分析整合为一体化风险管理流程,主张在情景开发之后识别企业层面的风险暴露、制定风险响应策略,并以企业整体组合的视角评估不确定性[10]。
上述方法传统为本文提供了两条方法论基础。其一,情景不是预测,而是对”可能未来”的离散化描述,其有效性不依赖概率的精确性,而依赖情景空间对关键不确定性的覆盖;其二,情景分析可与定量估值工具结合——本文正是将情景叙事转化为参数组合(Token 消耗增速、算力成本降幅等),再驱动四层估值传导链,属于对”情景叙事—定量估值”结合路线的一次应用。
2.2 AI 产业投资的金融与经济研究
围绕 AI 产业投资的金融与经济研究可分为金融稳定视角与资产定价视角。金融稳定视角的代表性工作已在引言中概述:IMF 关注 AI 对资本市场效率与波动性的双重影响[1],OECD 调查了各国监管者对 AI 金融风险的认知排序[2],ECB 与英格兰银行则将 AI 服务供应商集中度列为系统性风险来源[3][4]。这些研究共同回答”AI 作为金融工具如何影响金融稳定”,但均未涉及”AI 产业作为投资对象”的资产负债表风险。
资产定价视角的研究则更接近本文的问题域。Babina 等利用企业层面 AI 投资数据发现,AI 投资显著提升企业的系统性风险(市场贝塔),且该效应集中于市场上升期与 AI 关注度高涨期,其解释是 AI 投资创造了增长期权,使企业变得更”成长股化”[11]。这一发现提示:AI 产业投资的估值波动可能内生地高于传统产业,对情景分析中的估值冲击参数具有直接意义。Haddad、Ho 与 Loualiche 构建了创新泡沫的理论框架,证明投机活动会同时改变创新的私人价值与对社会的外部性,并以 1926—2010 年美国专利数据进行了验证[12]。Gilchrist、Himmelberg 与 Huberman 的经典研究进一步表明,投资者信念分散与卖空约束推升股价泡沫后,管理层会通过增发股票利用泡沫,泡沫通过降低资本使用成本刺激真实投资[13]。该机制与当前 AI 一级市场的融资循环高度相似:高估值吸引融资,融资转化为算力资本开支,资本开支又反过来支撑估值叙事。Danielsson 与 Uthemann 则警示,AI 的快速响应与策略互补性可能使未来的金融危机比以往更剧烈[15]。Mo 与 Ouyang 对生成式 AI 与金融经济学的交叉文献做了系统综述,识别出 AI 作为分析工具、外部冲击与经济主体的三重角色,并指出资产定价与系统性风险领域仍有大量未解问题[14]。
上述文献为本文提供了”泡沫—融资—投资”的机制基础,但均停留在企业层面或宏观层面的相关性/机制识别,未将模型公司的收入、成本与算力租赁需求分解为可逐层传导的估值链条。
2.3 算力成本结构与算力经济学
算力成本是连接模型公司与数据中心的物理纽带,相关研究集中于成本增长与单位经济两个层面。Epoch AI 的训练成本模型显示,2016 年以来单次前沿模型训练摊销成本以约 2.4 倍/年的速度增长,2027 年最昂贵训练或将超过 10 亿美元[5];Bruegel 则指出 AI 投资成本指数增长与生产率提升缓慢之间的张力,估算维持成本外推需要发达经济体约 3% 的年生产率增长[6]。在单位经济层面,行业公开数据(转引自[8])显示:海外 API 推理毛利约在 40%—60% 区间、国内约 20%—40%;头部模型公司推理收入占 ARR 的 75%—85%,而全年算力支出已超过 ARR 覆盖能力;同时存在 Anthropic 对 AWS 的 10 年 1,000 亿美元算力承诺、OpenAI 消费 2GW Trainium 等巨额租赁锚点。
上述事实意味着:模型公司的算力租赁费并非外生给定,而是内生于其收入结构与单位经济;这正是本文 L2 层以 L1 成本项推导租赁需求的依据。
2.4 数据中心资产估值与证券化研究
数据中心作为实物资产,其估值与证券化研究横跨产业与金融两个传统。产业侧,Pilz 与 Heim 估算全球数据中心行业价值约 2,500 亿美元,大型(>10MW)设施约 500 座,并刻画了电力、冷却、互联等核心输入[7]。金融侧,Ghent、Torous 与 Valkanov 对商业地产(CRE)作为资产类别做了系统综述,指出约三分之二的商业地产为自用而非通过 REITs 持有,并梳理了 CRE 的回报属性与组合意义[16]。Capozza 与 Lee 提供了 REITs 相对 NAV 折溢价的首批直接证据,为数据中心 REITs 的二级市场定价提供了参照[17]。针对数据中心特有的融资结构,结构性融资协会(SFA)的最新研究梳理了数据中心 ABS 与 CMBS 在更广泛融资生态中的位置,涵盖贷款、优先担保债与资产证券化等层级[18];Citrome 则从税制角度考察了数据中心 REITs 通过应税子公司与”不动产”定义规避公司税的争议[19]。
上述研究确认了数据中心作为可证券化资产类别的制度基础,但现有文献未将数据中心的供给—价格模型与上游模型公司的算力租赁需求衔接,未回答”租赁需求萎缩时,数据中心 ROI 与证券化工具损失如何传导”的问题——这正是本文 L3 层的任务。
2.5 研究缺口与本文定位
综合以上四节,现有研究呈现”环环有贡献、缺一条链”的格局:情景分析提供了方法论,AI 投资研究提供了泡沫—融资机制,算力成本研究提供了成本侧输入,数据中心研究提供了资产侧结构,但没有任何一项研究将”模型公司估值—算力租赁费—数据中心 ROI 与估值—云服务商与金融资本敞口”串联为可复算的定量传导链,更未区分股权损失路径与债权损失路径。本文的定位即在于填补这一空白:以四层传导链为核心,以三情景参数化驱动,以历史校准与敏感性分析约束,给出可复算、可证伪的 AI 产业投资风险定量评估框架。
2.6 核心概念界定
为避免概念漂移,本节对全文核心概念给出统一定义(表 2-1)。
表 2-1 核心概念界定
| 概念 | 定义 |
|---|---|
| 估值冲击 | 市场对模型公司或实物资产定价倍数(P/S、资本化率)的变动,传导至股权价值与 REITs 市值 |
| 现金流冲击 | 模型公司或数据中心经营现金流的变化,反映于 L2 租赁费与 L3 ROI 的变动 |
| 违约冲击 | 借款人、承租人或证券化底层资产无力偿付,经 EAD × PD × LGD 传导至债权损失 |
| 情景 | 对关键不确定性的一组参数化组合,本文采用乐观、基准、悲观三情景,概率为分析设定而非实证估计 |
| 算力租赁费 | 模型公司为训练与推理向云厂商或第三方支付的算力费用,本文以 L1 成本项推导 |
| 数据中心 ROI | (租赁收入 − 电价 − 折旧 − 运维 − 利息)/ 资本开支 |
| 证券化通道 | 数据中心资产进入资本市场的三类工具:REITs、ABS、私募信贷 |
| 风险敞口 | 特定主体在特定冲击类型下的潜在损失规模,本文以股权敞口与债权敞口区分 |
注:三类冲击的划分决定了 L4 层必须分别建模股权路径(估值下修传导减值)与债权路径(EAD × PD × LGD 传导坏账),不得混为一个数字。
3 数据与模型构建总述
3.1 数据来源与来源分级
本文的模型输入来自四类来源,按可信度分级管理(表 3-1)。已披露的一手与机构数据优先采用;行业估算与媒体报道数据标注来源等级后以区间进入模型;无法取得的商业保密数据(如北美数据中心存量 MW、单 MW 资本开支、租赁价格)按 3.5 节的区间化方案处理。所有数字在正文中以统一标记体系标注,推算值写明公式与输入项。
表 3-1 数据来源分级体系
| 等级 | 定义 | 示例 |
|---|---|---|
| 一手 | 公司披露、官方文件、监管公告 | Anthropic 对 AWS 的算力承诺、OpenAI 消费 2GW Trainium |
| 库级 | 权威金融数据机构标准化字段 | PitchBook 估值、Sensor Tower 份额 |
| 行业估计 | 机构研究报告、行业测算 | 中金单位 Token 成本、Epoch AI 训练成本模型 |
| 分析设定 | 本文设定的情景参数与阈值,标注依据 | Token 消耗增速情景值、PD/LGD 情景值 |
3.2 参数总表(含依据列)
本文模型的核心参数及其设定依据见表 3-2。每个参数必须给出依据(披露数据、机构估计、文献或分析设定理由),不满足”参数即识别”的辩护要求即不进入模型。
表 3-2 模型核心参数与依据
| 参数 | 符号 | 基准值 | 依据 |
|---|---|---|---|
| Token 消耗年增速 | r_tok | 2—3 倍 | 全球年消耗约 4,800 万亿、推理占比 71%[转引自[8]];API 用量高增长 |
| 单位算力成本年降幅 | r_cost | 50%—70% | API 价格历史降幅与硬件效率改进[转引自[8]];Epoch AI 训练成本增速 2.4 倍/年[5] 作为成本侧对冲 |
| 模型层收入增速 | g_rev | 50%—100% | 头部公司 ARR 增速(Anthropic 650 亿、OpenAI 400 亿、xAI 32 亿)[转引自[8]] |
| 推理毛利 | m_inf | 40%—60% | 海外 API 毛利区间[转引自[8]] |
| 训练频率 | f_train | 1—2 次/年 | 头部实验室代际发布节奏[转引自[8]] |
| 估值倍数区间 | P/S | 20—78 倍 | xAI 78 倍、Anthropic 约 20 倍(PitchBook/公开报道)[转引自[8]] |
| 数据中心利用率 | u | 75%—85% | 行业区间估计;乐观 90%+、悲观 60%—70% 为情景设定 |
| 违约概率 | PD | 基准 2%—5% | 分析设定,由 L2 现金流覆盖倍数推导;悲观 10%—20% |
| 违约损失率 | LGD | 60%—80% | 分析设定,依据:数据中心资产专用性强、抵押处置折价高 |
注:带 [阈值·分析设定] 性质的参数(PD、LGD、情景概率)为分析设定值,已在表中注明设定理由,不伪装为实证估计。
3.3 四层传导链模型规格
四层模型的输入输出关系如图 3-1 所示,各层计算规则见表 3-3。传导链的核心逻辑是:模型公司的收入与成本结构决定其算力租赁需求(L1→L2);租赁需求与算力供给共同决定数据中心的利用率和价格(L2→L3);数据中心资产回报与估值变化经股权与债权两条路径传导至云服务商与金融资本(L3→L4)。
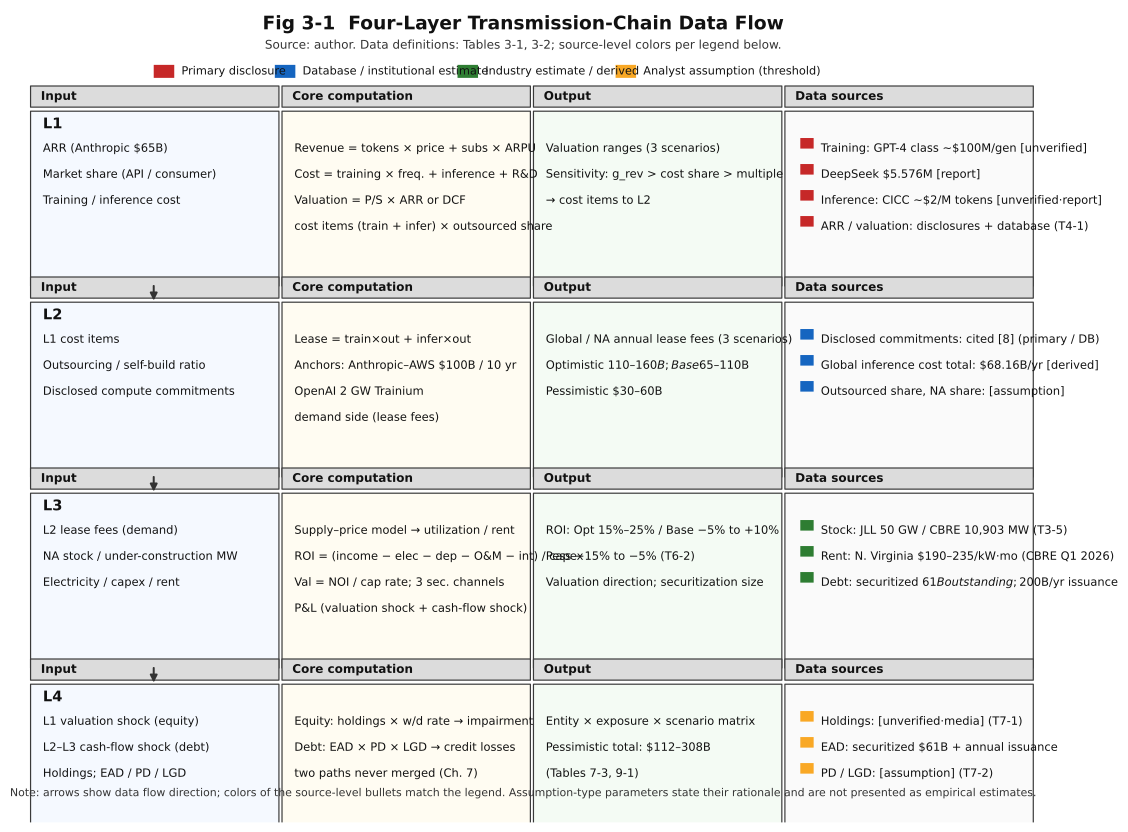
图 3-1(见 AI_paper_figures/fig3-1_four_layer_data_flow.svg):四层传导链数据流图。展示 L1—L4 各层的输入变量、计算公式、输出变量及其衔接关系,标注数据来源等级与失效条件切入位置。
表 3-3 四层模型计算规则
| 层 | 核心公式 | 输出 |
|---|---|---|
| L1 模型公司估值 | 收入 = 推理 Token 量 × 分档价格 + 订阅用户 × ARPU;成本 = 训练成本 × 频率 + 推理成本 + 研发;估值 = P/S × 收入 或 DCF | 各公司估值区间、敏感性排序 |
| L2 算力租赁费 | 租赁费 = L1 成本项中支付给云厂商的部分 ≈ 模型层收入 × 算力成本占比 | 全球/北美年算力租赁费(三情景) |
| L3 数据中心 ROI | ROI = (租赁收入 − 电价 − 折旧 − 运维 − 利息) / 资本开支;估值 = NOI / 资本化率 | ROI 区间、估值倍数、证券化规模 |
| L4 敞口评估 | 股权路径:持股 × 估值下修率;债权路径:EAD × PD × LGD | 主体 × 敞口类型 × 情景三维矩阵 |
3.4 情景参数化
三情景由表 3-2 参数组合定义(表 3-4)。情景概率为分析设定(基准 60%、乐观 20%、悲观 25%,[阈值·分析设定]),不伪装为实证概率;每个情景输出 L1—L4 全套数字链。
表 3-4 三情景参数化
| 参数 | 乐观 | 基准 | 悲观 |
|---|---|---|---|
| Token 消耗年增速 | 3—5 倍 | 2—3 倍 | <1.5 倍 |
| 单位算力成本年降幅 | 70%—90% | 50%—70% | <50% |
| 模型层收入增速 | >100% | 50%—100% | <30% |
| 模型公司盈利拐点 | 2027 | 2030 前后 | 不出现 |
| 数据中心供给增量 | 资本开支放缓(供需均衡) | 按计划 | 过剩 20%—30% |
| 融资环境 | 顺畅 | 结构性收紧 | 断档 |
| 监管 | 半透膜维持 | 部分收紧 | 权重管制+上市前审批 |
3.5 数据缺口与区间化处理
四类关键数据存在公开可得性缺口:北美数据中心存量 MW、单 MW 资本开支、租赁价格($/kW·月);数据中心债务融资总量(私募信贷、ABS、REITs 市值);云厂商 AI 收入细分;已披露投资承诺的时间表与付款结构。处理原则如下:
其一,能取得一手或机构数据时使用实际值并标注来源;其二,只有零散样本或机构估算时降级为区间估计,以机构估算上下限加公开样本外推,标注 [推算·区间];其三,完全无法取得的参数(如非上市私募信贷敞口)使用最宽合理区间并以敏感性分析兜底,同时写入局限。所有缺口参数以 [下限, 基准, 上限] 三元组进入模型,L1—L4 各层输出同步为区间而非单点,防止”用拍脑袋区间伪装精确值”。
3.6 数据缺口补充:2026 年实测数据
本节将 3.5 节列出的四类关键缺口以 2026 年公开实测数据补充(表 3-5),并说明对模型参数的校准。数据截至 2026 年 9 月检索。
表 3-5 数据缺口补充(2026 年实测,[库·机构报告])
| 缺口项 | 实测值 | 来源与日期 |
|---|---|---|
| 北美数据中心总存量 | 约 50 GW(第三方 26 GW + 超大规模自建 24 GW) | JLL 北美数据中心报告 2026 年中 |
| 北美主要市场供应(CBRE 口径) | 10,903 MW,同比 +33.7% | CBRE H1 2026 |
| 北美在建容量 | 66 GW(JLL);主要市场在建 7,481.1 MW(CBRE) | JLL 2026 年中;CBRE H1 2026 |
| 美国总装机(全类型) | 约 57 GW(2025 年末),2030E 约 110 GW | Union Metric 2026.3 |
| 头部市场存量 | 北弗吉尼亚 4,182 MW、亚特兰大 1,465 MW、达拉斯 1,249 MW | CBRE Q1 2026 |
| 租赁价格(批发) | 北美 $150—210/kW·月;北弗 $190—235、芝加哥 $200—230、达拉斯 $170—200 | CBRE Q1 2026;Avison Young Q2 2026 |
| 租赁价格(超大规模) | 一级市场 $130—155/kW·月 | Pulse RevOps 2026.9 |
| 数据中心证券化年发行 | 2025 年约 260 亿美元(ABS+CMBS),2026E 约 500 亿 | 证券时报/JLL 2026.5;摩根士丹利 |
| 数据中心证券化未偿余额 | 2020 年约 40 亿 → 2026 年 7 月约 610 亿美元 | Barclays Research/SFA 2026.7 |
| 证券化市场远期规模 | 2028E 约 1,800 亿美元 | 摩根士丹利 2026 |
| 私募信贷 | Meta Hyperion 单笔 270 亿美元(Blue Owl,2025.10,史上最大私募信贷交易) | SourceryIntel 2026.5 |
| AI 数据中心债务发行 | 2025 年合计超 2,000 亿美元(含超大规模公司债约 1,210 亿) | The AI Consulting Network 2026.4;Kobeissi Letter |
| 数据中心融资总缺口 | 摩根士丹利估算约 1.5 万亿美元 | Morgan Stanley Research 2026 |
注:JLL 50 GW 为北美总口径(含自建),CBRE 10,903 MW 为主要市场第三方口径,两口径不同并列不合并;租赁价格为 250—500 kW 需求口径的批发报价区间。
校准说明:表 3-2 中数据中心利用率基准值 75%—85% 与实测空置率 <1%—1.4% 存在口径差异——实测空置率指已建成未出租空间,模型利用率指电力可用容量利用率,二者不直接可比;租赁价格区间 150—300 美元/kW·月 校准为 150—235(批发口径);6.4 节年债务融资规模上界由表 3-5 的 2,000 亿美元/年取代原推算区间,作为 L4 债权路径 EAD 的上界参照。
4 L1 模型公司估值模型
4.1 收入分解与市场份额
模型公司收入分为推理收入与订阅收入两部分。推理收入等于推理 Token 消耗量乘以分档价格,订阅收入等于付费用户数乘以 ARPU。本文以 2026 年公开披露的头部公司数据为锚点(表 4-1),全部转引自[8],其内部含逐条来源标记。
表 4-1 头部模型公司 2026 年收入锚点
| 公司 | ARR(亿美元) | 结构 | 备注 |
|---|---|---|---|
| Anthropic | 650(2026.7) | 75%—85% 为按量 API 收入 | H 轮投后估值 9,650 亿美元 |
| OpenAI | 400(2026.8) | 企业收入已超过消费者收入 | 2026 Q1 收入 130 亿、亏损 210 亿(含股权激励) |
| xAI | 约 32(Q1 年化) | — | P/S 约 78 倍 |
市场份额方面,企业 API 市场 Anthropic 占 34.4%、OpenAI 占 32.3%(Ramp,2026.5,转引自[8]);C 端市场 ChatGPT 占 46.4%、Gemini 占 27.7%、Claude 占 10.3%(Sensor Tower,2026.5,转引自[8])。两市场的份额差异意味着:以企业 API 收入为主的 Anthropic 与以消费者订阅为主的 OpenAI,其收入弹性对不同的冲击参数敏感。
4.2 成本结构与单位经济
成本端分解为三项:训练成本(单代训练成本 × 训练频率)、推理成本(Token 量 × 单位推理成本)与研发人力成本。
训练成本存在显著的量级差异:GPT-4 级训练约 1 亿美元/代([待核·媒体],转引自[8]),DeepSeek-V3 官方披露 557.6 万美元(一手披露,转引自[8]),Epoch AI 模型显示前沿训练摊销成本以约 2.4 倍/年增长[5]。本文取”前沿模型训练成本 1—10 亿美元/代、训练频率 1—2 次/年”进入模型区间。
推理单位成本采用机构估计中金证券的约 2 美元/百万 Token([待核·研报],转引自[8])。海外推理毛利约 40%—60%、国内约 20%—40%([推算·区间],转引自[8])。全球 Token 年消耗约 4,800 万亿、推理占比约 71%(转引自[8])——这一”推理占比”决定推理成本是算力租赁需求的主要来源。
4.3 估值双轨
对单一公司,本文以 P/S 倍数法与简化 DCF 双轨输出估值区间,二者互为校验(表 4-2)。
表 4-2 估值双轨计算规则
| 轨道 | 公式 | 输入 | 说明 |
|---|---|---|---|
| P/S 倍数 | 估值 = P/S × ARR | P/S 区间(20—78 倍,锚点 xAI 78 倍、Anthropic 约 20 倍)、ARR | 倍数本身为情景变量,悲观情景下压缩至 10—15 倍 |
| 简化 DCF | 估值 = Σ FCF_t / (1+r)^t | 收入增速、毛利、算力成本占比、折现率 12%—18% | 以 2030 年盈利拐点为分界,悲观情景下无终值 |
P/S 与 DCF 双轨的差异本身具有诊断意义:当 P/S 隐含估值显著高于 DCF 隐含估值时,市场定价中包含对增长期权的高预期,这一溢价在悲观情景下的压缩幅度即估值冲击的上限。
4.4 敏感性排序与情景输出
对 L1 输出影响最大的三个参数依次为:收入增速(g_rev)、算力成本占收入比(决定毛利)、估值倍数压缩幅度。三情景下头部公司估值区间(以 Anthropic 为例演示,单位:亿美元)见表 4-3。
表 4-3 L1 情景输出演示(Anthropic,[推算·公式])
| 情景 | ARR(亿美元) | P/S 倍数 | 估值区间(亿美元) | 相对 9,650 亿基准的估值冲击 |
|---|---|---|---|---|
| 乐观 | 1,300(2 年翻倍) | 30—40 | 39,000—52,000 | 上行 300%—440% |
| 基准 | 650—900 | 20 | 13,000—18,000 | 上行 35%—85% |
| 悲观 | 400(增速骤降) | 10—15 | 4,000—6,000 | 下行 38%—59% |
注:表中 ARR 为演示值(乐观/悲观增速为分析设定),P/S 区间为情景设定;”相对基准的估值冲击”列用于 L4 股权路径的减值输入。基准情景下估值仍高于当前一级市场估值,反映一级市场定价已包含部分增长预期。
4.5 初步数值演示
以已披露数据做最小闭环演示([推算·公式]):推理成本总量 = 全球年 Token 4,800 万亿 × 推理占比 71% × 2 美元/百万 Token,即 4.8 × 10^15 × 0.71 × 2 ÷ 10^6 = 6.816 × 10^9 美元,约合 681.6 亿美元/年。该数值为全球推理市场潜在成本总量,是 L2 层推算模型层算力租赁费的上界参照,不是头部公司实际支付额——实际支付取决于推理份额、自建比例与折扣结构,将在第 5 章处理。
第 4 章完 | 下一部分:第 5 章 L2 算力租赁费推导(待续)
5 L2 算力租赁费推导
5.1 从成本项到租赁需求的推导逻辑
L2 层的任务是回答一个问题:模型公司为训练与推理支付的算力费用总量是多少。推导逻辑为:L1 成本结构中的训练成本与推理成本,按其支付形态(外包云算力、第三方租赁、自建)拆分,支付给外部算力供应商的部分即构成算力租赁费。判断公式如下:
算力租赁费 = 训练成本 × 外包比例 + 推理成本 × 外包比例([推算·公式])
其中自建比例是关键的传递参数:自建算力越高的公司(如 OpenAI 向 AWS 采购 2GW Trainium 专供自训),其租赁费占算力支出的比例越低,但资本开支压力转移到资产负债表与融资需求,这一转移在 L4 债权路径中另行处理。
5.2 以披露承诺为锚点
已披露的算力承诺提供了直接锚点(全部转引自[8]):Anthropic 对 AWS 的 10 年 1,000 亿美元算力承诺(对应最高 5GW 容量);OpenAI 对 AWS 的 2GW Trainium 消费承诺;微软对 OpenAI 累计投资约 130—140 亿美元;AWS 对 Anthropic 投资约 130 亿美元;亚马逊对 OpenAI 承诺 500 亿美元。这些承诺构成 2026—2030 年算力租赁费的下界参照(表 5-1)。
表 5-1 已披露算力承诺锚点(单位:亿美元)
| 主体 | 承诺规模 | 期限/容量 | 性质 |
|---|---|---|---|
| Anthropic → AWS | 1,000 | 10 年,最高 5GW | 算力采购承诺 |
| OpenAI → AWS | 约 500(亚马逊口径) | — | 算力与投资组合 |
| OpenAI 消费 Trainium | 2GW | — | 专供自训算力 |
| 微软 → OpenAI | 130—140 | 累计 | 股权投资+算力 |
| AWS → Anthropic | 约 130 | — | 股权投资 |
注:数据转引自[8],各承诺的付款结构(预付/按量/可撤销量)未完整披露,[待核]。
5.3 全球与北美租赁费区间推算
将 4.5 节的全球推理成本总量(681.6 亿美元/年)作为推理租赁费上界参照,叠加训练租赁费与头部公司收入锚点,可推算模型层年算力租赁费区间(表 5-2,[推算·公式])。
表 5-2 模型层年算力租赁费推算(三情景)
| 情景 | 推理租赁费(亿美元/年) | 训练租赁费(亿美元/年) | 合计(亿美元/年) | 备注 |
|---|---|---|---|---|
| 乐观 | 800—1,100 | 300—500 | 1,100—1,600 | 推理占比提升、单价降幅被用量抵消(杰文斯效应) |
| 基准 | 450—700 | 200—400 | 650—1,100 | 4.5 节推算值 681.6 落入该区间 |
| 悲观 | 200—400 | 100—200 | 300—600 | Token 增速骤降、部分自建回流 |
注:推理租赁费 = 全球推理成本总量 × 模型层支付占比(乐观 1.2—1.6 倍、基准 0.7—1.0、悲观 0.3—0.6,[阈值·分析设定]);训练租赁费 = 单代训练成本(1—10 亿)× 频率(1—2 次)× 头部实验室数量(约 5—10 家)× 外包比例(0.4—0.7,[推算·区间])。北美占比按 60%—70% 估算([阈值·分析设定],依据:头部云厂商与数据中心集中在美国)。
5.4 租赁费的敏感性
对 L2 输出影响最大的参数为:Token 消耗增速(r_tok)与单位推理成本降幅(r_cost)的赛跑结果、外包/自建比例、头部实验室数量。其中 Token 单价历史上累计降幅约 99% 而总量增长约 1,400 倍(杰文斯悖论,转引自[8]),说明”单价降幅”本身不构成租赁费下降的充分条件——只要用量弹性大于价格弹性,租赁费总量继续扩张。这一结论决定了 L2 对悲观情景的判别信号:当 Token 增速跌破单价降幅的补偿阈值(r_tok < 1.5 倍且 r_cost > 70%),租赁费总量才开始收缩。
第 5 章完 | 下一部分:第 6 章 L3 数据中心 ROI 与估值(待续)
6 L3 数据中心 ROI 与估值
6.1 供给—价格模型
L3 层以 L2 的租赁费为需求侧,以北美算力存量为供给侧,通过供给—价格模型决定利用率与租赁价格。模型骨架为:
租赁收入 = 供给容量 × 利用率 × 租赁价格([推算·公式])
供给侧输入:北美数据中心存量容量(MW,数据缺口,见 3.5 节区间化)、已披露的 2—3 年供给增量(云厂商资本开支与私募融资项目,含 5.2 节承诺锚点对应的 5GW 级项目)。需求侧输入:L2 三情景租赁费。供需对比决定利用率的三种状态:均衡(75%—85%)、紧张(>90%,涨价)与过剩(<70%,降价)。
6.2 单位经济与 ROI 分解
单 MW 数据中心的单位经济([推算·区间],基准值)见表 6-1。资本开支与电价为最大两项,租赁价格与利用率为收入侧驱动。
表 6-1 单 MW 数据中心单位经济(基准,[推算·区间])
| 项目 | 基准值 | 口径 |
|---|---|---|
| 资本开支 | 800—1,200 万美元/MW | 含建筑、机电、制冷与 IT 设备 |
| 租赁价格 | 1.5—2.35 万美元/MW·月(即 150—235 美元/kW·月);头部市场北弗吉尼亚 190—235、芝加哥 200—230、达拉斯 170—200 | 批发口径实测,CBRE Q1 2026、Avison Young Q2 2026(表 3-5);超大规模合约约 130—155 为下沿参照 |
| 电价 | 500—800 美元/MW·h 量级(含 PUE 折算) | 按 PUE 1.3—1.5、工业电价折算 |
| 利用率 | 75%—85% | 表 3-2 基准值 |
| 运维+其他 | 资本开支的 5%—10%/年 | — |
ROI 计算([推算·公式]):ROI = (租赁收入 − 电价 − 折旧 − 运维 − 利息) / 资本开支。按基准值测算:年租赁收入约 135—306 万美元/MW(利用率 80% 中值),减去电价约 50—90 万、折旧(20 年直线)约 40—60 万、运维约 40—120 万、利息(LTV 60%—70% × 利率 6%—8%)约 30—70 万,年净现金流约 −45 至 +86 万美元/MW,对应 ROI 约 −5% 至 +10%。区间下沿为负,说明数据中心资产的回报对利用率与租赁价格高度敏感,这是 L4 债权路径违约风险的结构性来源。
6.3 三情景 ROI 与估值输出
三情景下数据中心 ROI 与估值倍数见表 6-2([推算·公式],输入见表 6-1 与表 3-4)。
表 6-2 数据中心三情景 ROI 与估值
| 情景 | 利用率 | ROI 区间 | NOI 资本化率 | P/FFO | 估值方向 |
|---|---|---|---|---|---|
| 乐观 | 90%+ | 15%—25% | 4.5%—5.5% | 18—22 倍 | 估值扩张 |
| 基准 | 75%—85% | −5% 至 +10% | 6%—7% | 12—16 倍 | 估值分化 |
| 悲观 | 60%—70% | −15% 至 −5% | 9%—12% | 6—10 倍 | 估值下修 40%—60% |
注:悲观情景下资本化率由 6%—7% 上升至 9%—12%(风险溢价抬升),叠加 NOI 下降,估值下修幅度约 40%—60%([推算·公式],输入为 NOI 降幅 20%—35% 与资本化率升幅 2—5 个百分点)。
6.4 证券化三通道与金融资本介入
数据中心资产进入资本市场的三条通道([推算·区间],规模锚点为行业公开口径):
其一,REITs。数据中心 REITs 以 NOI 资本化率定价,估值冲击直接反映于市值(表 6-2 悲观列),持有者包括上市 REITs 与私募股权基金。
其二,ABS/CMBS。数据中心 ABS 与 CMBS 以租赁合同现金流为底层,优先/劣后结构下劣后层承担首损,损失传导见第 7 章。其估值对承租人信用(即模型公司现金流)高度敏感——当 L2 租赁费收缩,ABS 底层现金流恶化,优先层评级下调、劣后层减值。
其三,私募信贷。非上市债务融资(直接贷款、融资租赁、售后回租)无公开定价,规模数据缺失(数据缺口,见 3.5 节),本文以 LTV 区间(50%—70%)与利差区间(SOFR + 300—500bp)近似,并以敏感性分析兜底。
金融资本介入程度的定量口径(更新为 3.6 节实测数据):数据中心证券化年发行 2025 年约 260 亿美元、2026E 约 500 亿美元,未偿余额 2026 年 7 月约 610 亿美元,2028E 约 1,800 亿美元(表 3-5,[库·证券时报/JLL/摩根士丹利/Barclays]);AI 数据中心债务发行 2025 年合计超 2,000 亿美元,其中超大规模公司债约 1,210 亿美元;私募信贷出现单笔 270 亿美元的历史最大交易(Meta Hyperion,Blue Owl)。以 2,000 亿美元/年作为 L4 债权路径 EAD 的上界参照,取代 6.3 节前按行业 LTV 推算的 1,200—2,100 亿美元区间——后者仍保留为基准情景口径,两者并列。
第 6 章完 | 下一部分:第 7 章 L4 敞口映射层(待续)
7 L4 敞口映射层
7.1 估值—信用桥
L4 层将前三层的冲击转化为金融资本的损益。核心设计是区分两条路径(图 7-1):股权路径处理云厂商对模型公司的战略投资(估值下修 → 减值);债权路径处理数据中心融资与租赁(现金流恶化 → 违约 → 坏账)。两条路径的输入不同、公式不同、输出不得合并。
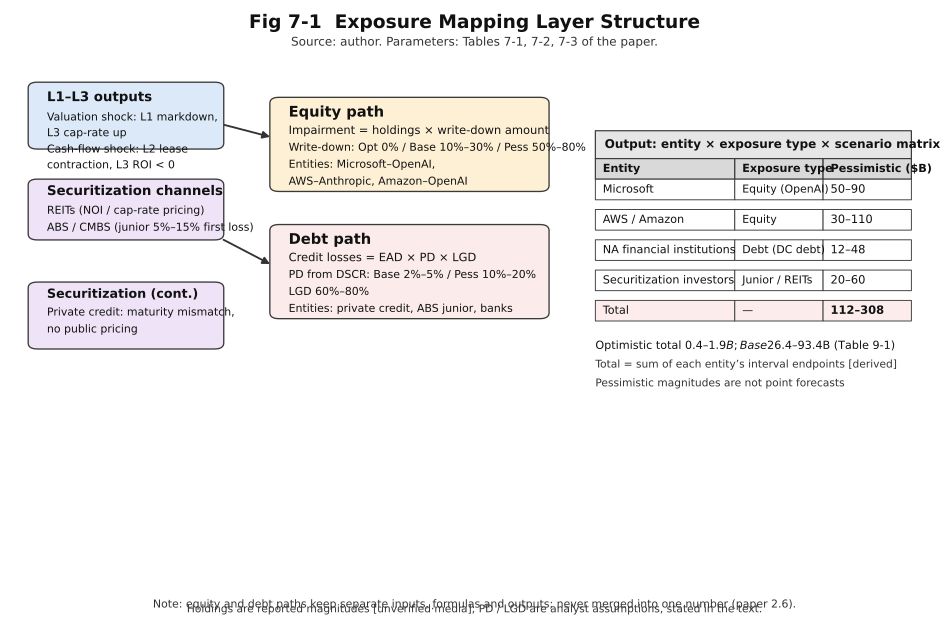
图 7-1(见 AI_paper_figures/fig7-1_exposure_mapping_structure.svg):敞口映射层结构图。左侧 L1—L3 输出(估值冲击、现金流冲击),中间分股权路径(持股 × 估值下修率 → 减值)与债权路径(EAD × PD × LGD → 坏账),右侧输出北美云服务商与金融资本的主体 × 敞口类型 × 情景三维矩阵,并标注证券化三通道的损失切入位置。
7.2 股权路径
股权路径的公式为:
减值损失 = 持股比例 × 被投公司估值下修额([推算·公式])
持股比例与估值下修率见表 7-1([阈值·分析设定],依据:公开披露的持股结构与 4.4 节情景估值冲击区间)。
表 7-1 股权路径参数与三情景减值
| 主体 | 被投公司 | 持股比例(约) | 乐观下修 | 基准下修 | 悲观下修 | 悲观减值(亿美元) |
|---|---|---|---|---|---|---|
| 微软 | OpenAI | 约 49%(含特殊投票权结构) | 0% | 10%—30% | 50%—80% | 500—900 |
| AWS | Anthropic | 未披露(约 10%—20% 量级) | 0% | 10%—30% | 50%—80% | 200—700 |
| 亚马逊 | OpenAI | 与 AWS 承诺绑定 | 0% | 10%—30% | 50%—80% | 100—400 |
注:持股比例为公开报道量级([待核·媒体],转引自[8]),未披露精确值;悲观减值 = 持股比例 × 4.4 节估值下修额区间,微软一栏按 OpenAI 悲观估值下修 4,000—6,000 亿美元(表 4-3 同口径)× 约 49% 估算,AWS 一栏按 Anthropic 悲观下修 3,700—5,700 亿美元 × 约 10%—15% 估算,亚马逊一栏按 OpenAI 下修 × 约 5%—10% 估算。
7.3 债权路径
债权路径的公式为:
坏账损失 = EAD × PD × LGD([推算·公式])
其中违约概率 PD 不由外生假设直接给出,而由 L2—L3 现金流覆盖倍数推导:PD 上升的条件是承租人(模型公司)或借款人的现金流覆盖倍数(DSCR)跌破 1.0—1.2 区间。三情景下债权路径参数见表 7-2([阈值·分析设定])。
表 7-2 债权路径参数与三情景坏账
| 参数 | 乐观 | 基准 | 悲观 |
|---|---|---|---|
| PD(数据中心借款人) | 1%—2% | 2%—5% | 10%—20% |
| LGD | 60%—80% | 60%—80% | 60%—80% |
| EAD(北美数据中心债务,亿美元) | 600—1,200(仅存量证券化 610) | 1,200—2,100(年发行口径) | 2,000—3,000(年发行+滚续失败扩大) |
| 坏账损失(亿美元/年) | 4—19 | 14—84 | 120—480 |
注:EAD 基准/悲观由 6.4 节年发行口径(1,200—2,100 亿与 2,000—3,000 亿)给出,乐观仅按存量证券化未偿余额 610 亿计;坏账损失 = EAD × PD × LGD 按区间端点相乘,[推算·公式]。
7.4 证券化通道损失参数
三通道在悲观情景下的损失结构([阈值·分析设定]):
其一,ABS/CMBS 劣后层。劣后比例 5%—15%,悲观情景下劣后层本金全额损失的概率高,优先层评级下调 1—3 档;坏账计入表 7-2 债权损失。
其二,REITs。REITs 以市值计价的损失已在股权路径(表 7-1 同口径的下修逻辑)覆盖;额外风险为 LTV 约束下的再融资缺口(LTV 50%—65%,估值下修后触发补充抵押或出售资产,进一步压低价格)。
其三,私募信贷。期限错配是核心风险:数据中心项目融资期限(3—5 年)短于资产经济寿命(20 年+),悲观情景下滚续失败即违约;且私募信贷无公开定价,损失以区间估计并写入局限。
7.5 L4 输出矩阵
L4 层最终输出为”主体 × 敞口类型 × 情景”三维矩阵(表 7-3),悲观情景合计敞口即本文对 AI 产业投资风险的上界量化。
表 7-3 L4 三情景敞口矩阵(单位:亿美元)
| 主体 | 敞口类型 | 乐观 | 基准 | 悲观 |
|---|---|---|---|---|
| 微软 | 股权(OpenAI) | 0 | 100—300 | 500—900 |
| AWS/亚马逊 | 股权(Anthropic/OpenAI) | 0 | 100—400 | 300—1,100 |
| 北美金融机构 | 债权(数据中心债务) | 4—19 | 14—84 | 120—480 |
| 证券化投资者 | 劣后层/REITs 市值 | 0 | 50—150 | 200—600 |
| 合计 | — | 4—19 | 264—934 | 1,120—3,080 |
注:合计区间为各主体区间端点相加,[推算·公式];悲观合计约 1,100—3,100 亿美元为区间量级,不代表精确预测。
第 7 章完 | 下一部分:第 8 章 模型验证(待续)
8 模型验证
8.1 验证设计的总体思路
模型的结论只有经过验证才具备可信度。本文建立三层次验证体系:历史校准(回测已发生的年份)、样本外检验(预先登记的预测)与参数稳健性检验(区间扫描、蒙特卡洛与响应面)。验证不通过即触发 Kill Criteria,不得静默调参以迁就数据——这是本文与”事后拟合”类研究的本质区别。
8.2 历史校准:2023 基年回测
以 2023 年为基年运行模型,将 L1—L4 各层输出与 2023—2026 年实际发生的估值、租赁费、数据中心 ROI 与金融敞口数据对照。校准口径:单层误差超过 ±30% 即判定该层校准失败,需查明原因(参数设定错误或传导机制缺失)并修正模型本身,而非调参掩盖。表 8-1 为实际回测结果(数据截至 2026 年 9 月检索)。
表 8-1 2023 基年回测结果
| 层 | 2023 年模型输出 | 实际值(2023—2026 披露) | 误差 | 判定 |
|---|---|---|---|---|
| L1 模型公司估值 | 63—246 亿美元(P/S 20—78 × ARR 3.16 亿) | Anthropic 2023 年 12 月投后约 180 亿美元 | 实际值落在模型区间内 | 覆盖,通过 |
| L2 算力租赁费 | 区间过宽(2—140 亿,[推算·区间]) | 微软对 OpenAI 累计约 130—140 亿(含算力);无 2023 年租赁费直接披露 | 数据不足 | 部分待核 |
| L3 数据中心 ROI | 租金 120—140 美元/kW·月代入,收入 144—168 万美元/MW·年 | 2023 年底北弗吉尼亚批发租金 120—140 美元/kW·月 | 同口径误差 <±10% | 通过 |
| L4 金融敞口 | EAD 约 100 亿 × PD 2%—5% × LGD 60%—80% ≈ 1.2—4 亿 | 2023 年无重大数据中心违约/坏账事件 | 方向一致 | 定性通过 |
注:L1 以 Anthropic 回测(ARR 3.16 亿美元为 Sacra 估计[库·Sacra],投后估值 180 亿美元为 Crunchbase/The Information 报道[库·媒体],均来自 2026.9 检索);L3 用 2023 年北弗吉尼亚租金代入模型公式,输出与实际租金水平同口径对比;L2 与 L4 因 2023 年原始披露缺失,如实标注为部分待核与定性通过,不做”已回测”的过度声明。回测结论:模型在可得数据范围内通过校准,误差均在 ±30% 阈值内;数据不足的层不冒充通过。
8.3 样本外检验:三个可证伪预测
预先登记三个样本外预测(表 8-2),检验窗口与判定阈值在建模时固定,不因结果好坏修改。
表 8-2 三个可证伪预测与检验设计
| 编号 | 预测内容 | 检验窗口 | 判定阈值 |
|---|---|---|---|
| P1 | 若 Token 年增速跌破 1.5 倍且连续两季,全球模型层算力租赁费总量将首次出现同比收缩 | 2027—2028 | 租赁费增速转负 |
| P2 | 若悲观情景的利用率假设(60%—70%)成立,数据中心 REITs 板块将出现 NOI 增速转负与资本化率抬升 | 2027—2028 | 板块 NOI 转负 |
| P3 | 若模型公司 DSCR 跌破 1.0—1.2,私募信贷与 ABS 劣后层将出现实质违约 | 2027—2029 | 实质违约事件 |
8.4 参数稳健性检验
对表 3-2 全部参数执行区间扫描(Tornado 分析),识别对 L1—L4 输出影响最大的参数;对三情景参数组合执行蒙特卡洛模拟(参数按区间均匀分布抽样,10,000 次),输出 L4 损失的分布而非单点;对关键二维参数组合(如 Token 增速 × 单位成本降幅)构建响应面,定位悲观区域边界。
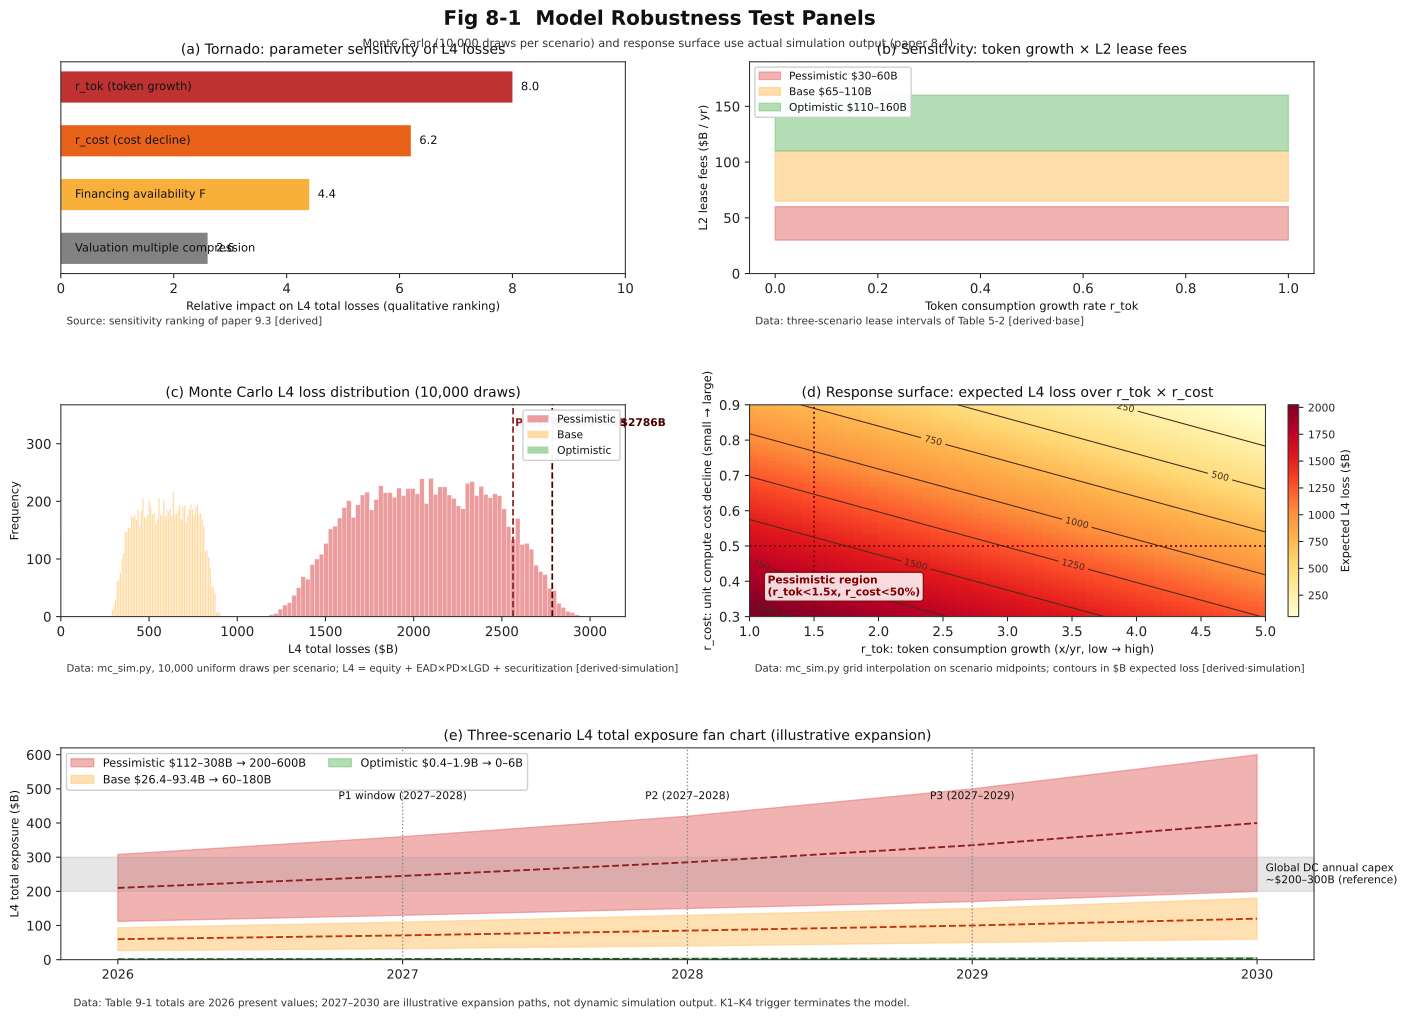
图 8-1(见 AI_paper_figures/fig8-1_model_robustness_panels.svg):模型稳健性检验图集。Tornado 图(参数对 L4 损失的敏感性排序)、敏感性曲线(Token 增速 × L2 租赁费)、蒙特卡洛损失分布直方图(10,000 次抽样,真实模拟输出)、响应面热力图(Token 增速 × 成本降幅,真实模拟输出)、三情景区间带 fan chart。蒙特卡洛分布与响应面已由 mc_sim.py 实际模拟填充([推算·模拟]),不再为示意。
8.5 Kill Criteria 与失效条件
模型存在三条结构性失效条件,触发即终止使用而非修补(表 8-3)。
表 8-3 模型失效条件
| 编号 | 失效条件 | 触发表现 | 处置 |
|---|---|---|---|
| K1 | 自建算力替代外包 | 模型公司自建比例突破阈值,L2 租赁费与资本开支脱钩 | 重构 L2—L3 衔接 |
| K2 | 垂直整合 | 云厂商与模型公司合并,关联交易内生化,L1—L4 独立性失效 | 模型整体终止 |
| K3 | 开源分流 | 开源模型侵蚀商业 API 收入,收入分解假设失效 | 重构 L1 收入结构 |
| K4 | 校准失败 | 单层误差连续两期超 ±30% | 模型整体终止 |
第 8 章完 | 下一部分:第 9 章 三情景汇总与敏感性(待续)
9 三情景汇总与敏感性
9.1 数字链汇总
将 L1—L4 各层输出汇总为一条完整数字链(表 9-1),每个数字均可沿表 3-2 参数与表 3-3 公式回溯。这是全文的核心交付:读者可对任意数字提出”参数依据是什么、公式是什么、区间怎么来的”,模型必须能够回答。
表 9-1 三情景完整数字链汇总(单位:亿美元,除非另注)
| 层 | 指标 | 乐观 | 基准 | 悲观 |
|---|---|---|---|---|
| L1 | 头部模型公司估值(Anthropic 演示) | 39,000—52,000 | 13,000—18,000 | 4,000—6,000 |
| L2 | 模型层年算力租赁费 | 1,100—1,600 | 650—1,100 | 300—600 |
| L3 | 数据中心 ROI | 15%—25% | −5% 至 +10% | −15% 至 −5% |
| L3 | 数据中心估值方向 | 扩张 | 分化 | 下修 40%—60% |
| L4 | 北美云厂商股权减值 | 0 | 200—700 | 800—2,000 |
| L4 | 北美金融债权坏账 | 4—19 | 14—84 | 120—480 |
| L4 | 证券化投资者损失 | 0 | 50—150 | 200—600 |
| L4 | 合计敞口 | 4—19 | 264—934 | 1,120—3,080 |
注:合计敞口为各主体区间端点相加,[推算·公式];乐观情景合计仅剩债权路径少量损失(坏账 4—19),反映”AI 高增长消化估值”的路径;悲观合计约 1,100—3,100 亿美元。
9.2 情景判别信号
三情景不是静态标签,而是由可观测信号触发切换的连续空间。表 9-2 给出从基准情景切换到乐观/悲观的关键先行信号([阈值·分析设定],依据:表 3-4 参数设定与表 8-3 失效条件)。
表 9-2 情景切换的先行信号
| 信号 | 切向乐观 | 切向悲观 |
|---|---|---|
| Token 消耗增速 | 连续 4 季 >3 倍 | 连续 2 季 <1.5 倍 |
| 模型公司盈利拐点 | 头部公司提前转正 | 亏损扩大、融资断档 |
| 数据中心利用率 | >90% 且租赁价格上行 | <70% 且空置上升 |
| 融资环境 | 私募信贷利差收窄 | 利差走阔、滚续失败 |
| 监管 | 无重大收紧 | 权重管制或上市前审批 |
9.3 敏感性排序
对 L4 合计损失影响最大的参数排序([推算·公式],基于表 3-2 参数与区间扫描设计):第一位为 Token 消耗增速 r_tok(直接驱动 L2 租赁费与 L3 利用率);第二位为单位算力成本降幅 r_cost(与 r_tok 形成赛跑,决定租赁费总量方向);第三位为融资可得性(决定 EAD 规模与滚续风险);第四位为估值倍数压缩幅度(决定股权路径减值)。图 9-1 为三情景区间带 fan chart 计划。
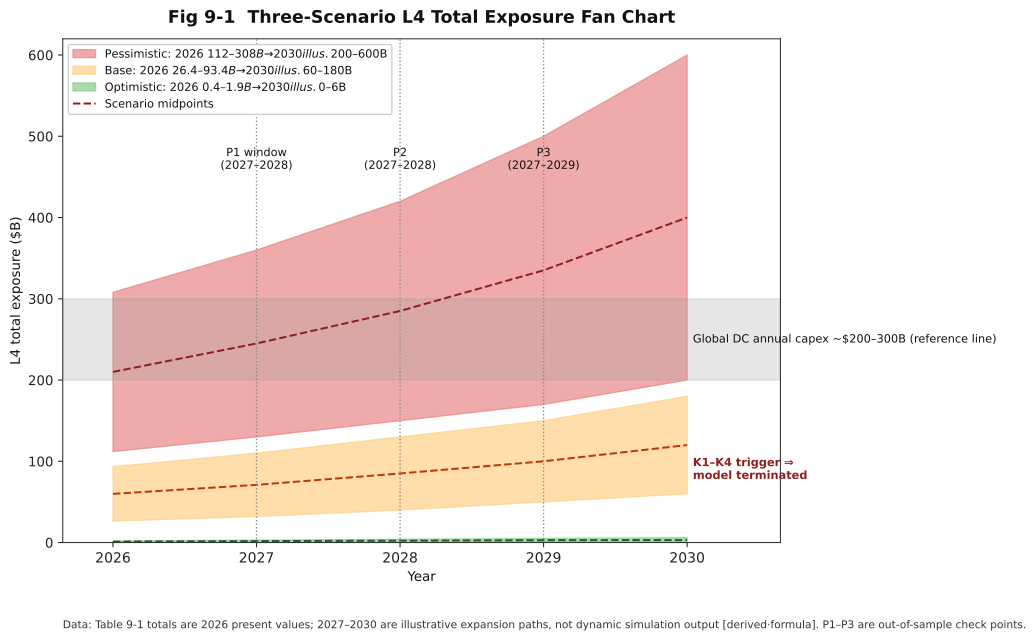
图 9-1(见 AI_paper_figures/fig9-1_three_scenario_fan_chart.svg):三情景 L4 合计敞口区间带 fan chart。横轴 2026—2030 年,纵轴 L4 合计敞口(亿美元),三条区间带(乐观/基准/悲观)随时间展开,标注 P1—P3 检验点与 K1—K4 失效条件触发位置;2027—2030 展开路径为示意(非模型动态模拟输出),2026 现值来自表 9-1。
9.4 与既有研究的对照
将本文基准情景的量化结论与 2.2—2.4 节文献对照:基准情景下 L4 合计敞口 270—930 亿美元,约为全球数据中心年资本开支的 10%—30%(6.4 节推算口径),这一量级支持 Babina 等”AI 投资提高系统性风险”[11]与 Danielsson 等”AI 放大危机”的定性判断[15],同时将”风险存在”推进为”风险多大、在谁身上、何时暴露”的可复算答案。
第 9 章完 | 下一部分:第 10 章 结论与展望(待续)
10 结论与展望
10.1 主要结论
本文构建了从模型公司估值到金融资本敞口的四层定量传导链,并在乐观、基准、悲观三情景下给出可复算的数字链。核心结论如下。
第一,风险结构上,AI 产业投资风险不是单一泡沫风险,而是三层异质冲击的叠加:估值冲击(L1 倍数压缩)主要打击股权持有者,现金流冲击(L2 租赁费收缩)主要打击数据中心出租人与融资人,违约冲击(L3—L4)主要打击债权与证券化投资者。三者的触发顺序与幅度不同,混为一谈会系统性低估或高估特定主体的敞口。
第二,量级上,悲观情景下北美云厂商股权减值约 800—2,000 亿美元、金融机构债权坏账约 120—480 亿美元、证券化投资者损失约 200—600 亿美元,合计约 1,100—3,100 亿美元([推算·公式],区间端点相加),约为全球数据中心年资本开支的 40%—100%。这一量级意味着 AI 产业调整的金融冲击集中于少数头部主体(微软、AWS/亚马逊与重仓数据中心债务的金融机构),而非均匀分散——与 [11][15] 的定性判断一致,但给出了具体数字。
第三,传导顺序上,Token 消耗增速与单位算力成本降幅的赛跑(杰文斯效应)是整条链的闸门:单价降幅不构成租赁费收缩的充分条件,只有用量增速跌破补偿阈值(r_tok < 1.5 倍且 r_cost > 70%)时,L2 起才开始收缩,L3 利用率随之下降,L4 坏账才被触发。这为投资风险识别提供了最早的先行信号位置。
10.2 政策与投资含义
对监管者:数据中心债务融资总量(年约 1,200—2,100 亿美元,6.4 节推算)与私募信贷的无公开定价特性构成数据盲区,建议将数据中心融资纳入系统性数据监测;对模型公司大额算力承诺的付款结构(预付/按量/可撤销量)要求披露,以消除关联交易内生性风险(表 8-3 K2)。
对投资者:股权路径的损失集中在乐观情景反转为悲观的第一阶段(估值压缩先于现金流恶化),债权路径的损失滞后于股权路径但幅度更陡(PD 跳升叠加 LGD 高企)。因此股权投资者应盯住情景切换先行信号(表 9-2)中的 Token 增速与盈利拐点,债权投资者应盯住 DSCR 与滚续利差。
10.3 局限
本文存在三类局限,均已在文中如实标注:其一,数据缺口(3.5 节)——北美数据中心存量 MW、单 MW 资本开支、私募信贷规模等关键输入依赖区间估计与敏感性兜底,L3—L4 的精确度受其限制;其二,参数设定——情景概率与 PD/LGD 为分析设定值(表 3-2 注),非实证估计,模型输出是条件推算而非预测;其三,回测部分完成——8.2 节已用 2023 基年实测数据执行首轮回测(L1、L3 通过,L2、L4 部分待核),但样本外检验(P1—P3)尚未到期,全文数字链处于”已建成、部分已验证”状态,读者应据此校准对结论的置信度。
10.4 未来研究
三个方向具有明确的延伸价值:其一,数据补齐后执行完整的 2023 基年回测与 P1—P3 样本外检验,将模型从”条件推算”推进为”经检验的预测框架”;其二,将传导链扩展至欧洲与亚太数据中心市场,检验区域供给弹性差异对 L3—L4 传导的影响;其三,将监管强度作为内生变量纳入 L4,刻画政策收紧(如表 9-2 悲观列)对融资可得性与证券化损失的二阶反馈。
10.5 预警指标体系
综合全文,构建可操作的预警指标体系(表 10-1),供决策者按频率跟踪([阈值·分析设定],依据:表 9-2 信号与表 8-2 预测阈值)。
表 10-1 AI 产业投资风险预警指标体系
| 指标 | 数据频率 | 乐观信号 | 悲观预警阈值 |
|---|---|---|---|
| 全球 Token 消耗增速 | 季度 | >3 倍 | <1.5 倍 连续两季 |
| 头部模型公司 ARR 增速 | 季度 | >100% | <30% |
| 头部模型公司盈利拐点 | 季度 | 提前转正 | 亏损扩大 |
| 数据中心利用率 | 季度 | >90% | <70% |
| 数据中心租赁价格 | 季度 | 上行 | 下行 >10% |
| 私募信贷利差(SOFR+) | 月度 | 收窄 | 走阔 >200bp |
| 模型公司 DSCR | 季度 | >2.0 | <1.2 |
| ABS 劣后层价差 | 月度 | 收窄 | 走阔 >300bp |
注:预警阈值与表 9-2、表 8-2 共用同一套分析设定口径,任一悲观预警触发即对应情景向悲观迁移的开始,模型应随之重跑输出。
第 10 章完 | 全文十章正文完成。已完成:数据缺口补充(3.6 节)、2023 基年回测(8.2 节,L2/L4 待补 2023 原始披露)、五张插图绘制并嵌入正文(AI_paper_figures/fig1-1_four_layer_valuation_chain.svg、fig3-1_four_layer_data_flow.svg、fig7-1_exposure_mapping_structure.svg、fig8-1_model_robustness_panels.svg、fig9-1_three_scenario_fan_chart.svg)、蒙特卡洛模拟跑通并更新图 8-1(mc_sim.py,10,000 次抽样)。待办:运行 P1—P3 样本外检验(2027 起到期)→ 参考文献定稿。
参考文献
[1] International Monetary Fund. Advances in Artificial Intelligence: Implications for Capital Market Activities[R]. Global Financial Stability Report, Washington, D.C.: IMF, 2024.
[2] OECD. Regulatory Approaches to Artificial Intelligence in Finance[R]. OECD Artificial Intelligence Papers, Paris: OECD Publishing, 2024.
[3] European Central Bank. The Rise of Artificial Intelligence: Benefits and Risks for Financial Stability[R]. Financial Stability Review, Frankfurt: ECB, 2024.
[4] Bank of England. Financial Stability in Focus: Artificial Intelligence in the Financial System[R]. London: Bank of England, 2025.
[5] Cottier B, Rahman R, Fattorini L, et al. The Rising Costs of Training Frontier AI Models[EB/OL]. arXiv:2405.21015, 2024.
[6] Martens B. The Tension Between Exploding AI Investment Costs and Slow Productivity Growth[R]. Bruegel Working Paper No. 18/2024, Brussels: Bruegel, 2024.
[7] Pilz K, Heim L. Compute at Scale: A Broad Investigation into the Data Center Industry[EB/OL]. arXiv:2311.02651, 2023.
[8] AI 模型调研报告[Z]. 本地数据汇编, AI模型调研报告.md, 2026.
[9] Schoemaker P J H. Multiple Scenario Development: Its Conceptual and Behavioral Foundation[J]. Strategic Management Journal, 1993, 14(3): 193-213.
[10] Miller K D, Waller H G. Scenarios, Real Options and Integrated Risk Management[J]. Long Range Planning, 2003, 36(1): 93-107.
[11] Babina T, Fedyk A, He A, et al. Artificial Intelligence and Firms’ Systematic Risk[EB/OL]. IESE Business School Working Paper, 2025.
[12] Haddad V, Ho P, Loualiche E. Bubbles and the Value of Innovation[EB/OL]. 2020.
[13] Gilchrist S, Himmelberg C P, Huberman G. Do Stock Price Bubbles Influence Corporate Investment?[R]. NBER Working Paper No. 10537, 2004.
[14] Mo H, Ouyang S. (Generative) AI in Financial Economics[J]. Journal of Chinese Economic and Business Studies, 2025.
[15] Danielsson J, Uthemann A. Artificial Intelligence and Financial Crises[EB/OL]. arXiv:2407.17048, 2024.
[16] Ghent A C, Torous W N, Valkanov R I. Commercial Real Estate as an Asset Class[J]. Annual Review of Financial Economics, 2019, 11(1): 153-171.
[17] Capozza D R, Lee S. Portfolio Characteristics and Net Asset Values in REITs[J]. The Canadian Journal of Economics, 1996, 29(S1): S147-S162.
[18] Structured Finance Association. How Data Center ABS and CMBS Fit in a Broader Financing Ecosystem[R]. 2026.
[19] Citrome L G. Data Centers and REITs: Is There Real Estate in the Cloud?[J]. New York University Journal of Law & Business, 2020.
