资料截止日:2026年10月31日。覆盖微软、亚马逊、Alphabet(下称谷歌)、甲骨文及Meta;补充CoreWeave。
金额统一为十亿美元,即1 B = 10亿美元。 例如谷歌本季营业利润40.576 B,等于405.76亿美元。同比与上年同季比较,环比与上一财季比较;增速由未四舍五入的原始金额计算。归普净利润指普通股股东可获得的净利润,已扣适用的优先股股息。
微软、亚马逊、谷歌和Meta的最新季末均为2026年9月30日;甲骨文为8月31日,其最近四季与其他公司错开一个月。2027年情景统一指自然年2027年,甲骨文FY2027指引另行标注。云业务与AI业务并不重合:凡未披露AI收入和独立利润的公司,本报告保留该边界。
目录
| 章节 | 核心问题 |
|---|---|
| 第一章 逐家公司分析 | 传统业务如何支撑盈利,AI数据中心如何变现 |
| 第二章 利润质量 | 剔除明确特殊项目后,利润同比与环比怎样变化 |
| 第三章 需求持续性 | 订单、客户和收入兑现是否支持继续增长 |
| 第四章 现金流与资本开支 | 最近四季资金变化,以及2027年扩张的约束 |
| 第五章 2027年盈利情景 | 收入、投产、折旧、税费和融资怎样影响归普净利润 |
| 第六章 归普净利润估值 | 相同盈利口径下,不同情景和PE对应什么价值 |
| 第七章 横向比较与结论 | 经营、资金与估值判断,以及下一季验证指标 |
附录提供盈利桥接、计算核验及来源边界。正文蓝色来源可点击访问;图表与模型采用同一份数据底表。
第一章 逐家公司分析传统业务与AI数据中心业务
1.1 集团财务概况
| 公司 | 收入 | 同比 | 环比 | 营业利润 | 同比 | 环比 | 归普净利润 |
|---|---|---|---|---|---|---|---|
| 微软 | 92.279 | +18.8% | +2.5% | 45.915 | +21.0% | +13.1% | 36.629 |
| 亚马逊 | 201.944 | +12.1% | +0.7% | 28.076 | +61.2% | +2.2% | 20.685 |
| 谷歌 | 127.577 | +24.7% | +6.5% | 40.576 | +29.9% | -0.5% | 26.170 |
| 甲骨文 | 19.345 | +29.6% | +0.8% | 6.728 | +57.3% | +9.7% | 4.679 |
| Meta | 64.601 | +26.1% | +6.2% | 12.988 | -36.8% | -30.8% | 9.860 |
| 公司 | 归普净利润 | 同比 | 环比 | 营业利润率 |
|---|---|---|---|---|
| 微软 | 36.629 | +32.0% | +2.4% | 49.8% |
| 亚马逊 | 20.685 | -2.4% | -67.0% | 13.9% |
| 谷歌 | 26.170 | -25.2% | -76.7% | 31.8% |
| 甲骨文 | 4.679 | +59.9% | +10.8% | 34.8% |
| Meta | 9.860 | +264.0% | -37.8% | 20.1% |
来源:各公司最新财报及上一季公告。微软公告、亚马逊公告、谷歌公告、甲骨文公告、Meta公告。
1.2 微软
传统业务及软件应用。 Microsoft 365 cloud收入27.778,增长17.2%;生产力与服务器许可收入8.407,下降3.1%。Microsoft 365商业付费席位增长5%,收入增长更多来自客单价提升和高端订阅,而非单纯增加用户。Windows OEM及设备收入下降22%,说明微软的成熟业务内部也有明显分化。Copilot归入应用变现分析,不能把这些收入再加到Azure收入上。微软10-Q分部说明
AI数据中心及云基础设施。 新口径Azure收入33.165,同比增长48.2%。它同时包括非GPU工作负载和GPU基础设施、Foundry,未单列纯AI收入、Azure营业利润及GPU业务回报率。Agents and Infra分部营业利润40.558,但其包含Office、行业应用等大量软件业务,不能用其52.8%的利润率代表Azure或AI数据中心利润率。微软10-Q业务定义及分部表
微软云整体毛利率为66%,其中也包含Microsoft 365商业云及行业云。管理层披露本季资本开支45.2,约四分之三用于CPU、GPU等较短寿命资产;部分第三方容量交付延后。因此投资与收入确认都受交付节奏影响。投资的约束应从新增折旧、租赁付款和现金流判断。微软业绩会
传统业务与基础设施的联系。 应用软件的订阅、续费和提价为建设提供资金,也为Azure带来企业客户。微软的优势在于客户关系和应用分发,但基础设施业务占比提高仍可能压低集团毛利率。由于公司改变了分部与Azure统计范围,本季48%的增速不直接与上一季旧口径43%串成加速曲线;本报告也不计算缺少重述数据的Azure环比。
下一季。 公司指引收入96.0—97.1、营业成本32.7—32.9、经营费用18.5—18.6,据此计算营业利润约44.5—45.9,未必高于本季45.915。Azure固定汇率收入增速指引49%—50%,资本开支超过50。即使云业务继续加速,集团利润也会受到投入及费用节奏约束。微软业绩会指引
1.3 亚马逊
传统业务。 北美收入112.852、营业利润8.723,利润率7.73%;国际收入43.108、营业利润1.580,利润率3.67%。两者营业利润合计10.303,环比下降5.0%。广告收入19.637,同比增长10.9%、环比下降0.9%;广告利润已包含在地区分部中,不能额外重复相加。Prime Day从上年三季度移至本年二季度,扰动收入和利润的同比、环比。公司估计,剔除促销跨季影响,本季集团收入同比增速会高约4个百分点。亚马逊Q3财报
AI数据中心及云基础设施。 AWS收入45.984,同比增长39.3%、环比增长8.9%;营业利润17.773,同比增长55.4%、环比增长6.9%。AWS贡献集团22.8%的收入和63.3%的营业利润。营业利润率38.65%,低于上一季39.36%,显示收入加速与利润率提升并不总同步。AWS同时包含传统云、AI训练、推理和相关平台服务,纯AI收入及其利润率没有独立披露。亚马逊分部表
管理层在公告中预计AWS在2027、2028年收入增速均超过40%。这是明确的业务增长展望,但没有同时给出AWS利润率或2027年资本开支金额。Bedrock的用量增长和Trainium采用支持需求判断,仍需用收入、回款与增量利润核验,不能将token增速直接换算为利润增长。亚马逊管理层展望
两类业务的联系。 零售提供规模和现金周转,广告改善零售经济性;AWS已成为主要利润来源。不过最新单季自由现金流流出33.456,说明集团营业利润创新高仍不足以覆盖当季建设付款。这是资金需求增加的直接证据,不能仅用“零售能供血”概括。
下一季。 公司预计Q4收入240—247、营业利润28.5—33.5;全年2026年现金资本开支约220。根据前三季营业利润79.389计算,2026全年营业利润约107.9—112.9。该区间由已实现数据与公司指引相加得到,不是额外的管理层全年利润指引。亚马逊Q4指引
1.4 谷歌
传统业务。 Google Services收入96.302,同比增长10.6%、环比增长1.9%;营业利润39.157,环比下降1.0%。搜索收入63.350,同比增长12.0%,但相对上一季63.271仅增长0.1%;YouTube广告收入11.207,同比增长9.2%。Services仍是利润支柱,但本季增速弱于Cloud,且收入增加没有带来环比利润增加。AI对搜索查询量的帮助与搜索广告收入增长是两个指标,需要分别观察。谷歌Q3公告、Q2公告
AI数据中心及云基础设施。 Cloud收入30.709,同比增长102.6%、环比增长24.0%;营业利润11.121,环比增长26.2%;分部利润率36.21%,高于上一季35.59%。但Cloud既包含GCP、Workspace,也包含TPU系统销售。硬件收入确认往往随交付集中发生,其收入、毛利和资本占用方式不同于持续租赁算力。2026年3月并入Wiz也影响同比可比性,公司未提供完整的纯AI、纯服务及同口径有机增长拆分。谷歌业务定义及收购附注
集团利润为何没有随Cloud一起环比上升。 相比Q2,Cloud营业利润增加2.307,Services减少0.387,Other Bets亏损扩大0.248,总部及共享活动费用增加1.866,合计集团营业利润减少0.194。共享AI研发等费用未全部进入Cloud分部利润。因此判断AI整体回报时,不能只使用36.21%的Cloud利润率,也不能将全部总部费用都机械归给Cloud。谷歌Q2分部表、Q3分部表
业绩会还给出两个关键解释:搜索减速中,汇率是最大的单一因素,同时AI Mode查询较低的变现水平也有影响,不能只归因为AI替代;第三方过渡算力到Q3末才上线,Q4使用增加预计对Cloud利润率形成压力。因此36.21%不能无条件作为未来稳态利润率。谷歌业绩会管理层解释
投入展望。 业绩会维持2026年资本开支195—205,预计2027年显著增加,具体金额留待Q4说明。下文不会把195—205当作2027年指引,也不会把自设的2027年投入情景称为公司预测。此处数字据公开业绩会转录核对,原始公告和10-Q用于财务数据验证。谷歌Q3业绩会转录
1.5 甲骨文
传统业务及软件应用。 SaaS收入4.219,同比增长9.9%;软件收入5.550,下降3.0%。非OCI收入合计11.957,较上年11.579增长3.3%。数据库和软件支持仍提供利润基础,但主要增长来自基础设施;软件收入下降也部分反映客户向云迁移,不能全部解释为客户流失。甲骨文Q1公告
AI数据中心及云基础设施。 OCI收入7.388,同比增长120.7%、环比增长27.7%。公司称当季交付新增850MW数据中心容量,并向AI客户交付超过30万块GPU。这些是公司披露的交付指标,不能直接推导GPU所有权、平均利用率或独立营业利润。公司没有披露OCI与SaaS分开的完整GAAP营业利润,集团34.8%的利润率不能视为AI机房利润率。甲骨文公告
资金模式。 甲骨文的客户预付和客户自带硬件安排减少自有现金需求。代价是未来仍需履约,部分预付包含融资成分。高额经营现金流因此既反映经营,也反映客户提供的建设资金;第四章单独重算。甲骨文10-Q收入及融资附注
最新指引。 FY2027收入至少90、non-GAAP EPS 8.10;Q2收入增长30%—34%。9月业绩会预计FY2027资本开支90—95、净现金资本投入不超过70。10月28日投资者日重申收入及EPS指引,预计FY2027—FY2028为投入高峰,FY2028下半年自由现金流转正,FY2029自由现金流至少30;已完成20的ATM增发之外,至FY2030新增资本市场融资限制为20,另不含存量债务再融资。这些是管理层目标,能否实现取决于预付款、供应商融资及项目交付。业绩会转录、投资者日官方更新
1.6 Meta
传统业务及广告变现。 Family of Apps收入64.158,其中广告63.061,广告同比增长25.9%。展示量增加10%,平均广告价格增加14%,说明增长同时来自流量和单位变现。AI推荐和广告优化通过原有广告业务兑现收益,不能另造一条AI收入与广告相加。Reality Labs本季亏损4.129,仍占用广告业务利润。Meta Q3财报
AI数据中心及模型投入。 Meta没有单独披露可与AWS比较的对外公有云收入,也没有AI机房营业利润。其AI回报应从广告增长、调整后利润率、研发及推理成本和新增产品收入衡量。管理层还明确区分帮助核心业务的AI投入与回报周期更长的前沿模型投入,因此不能把广告整体增长都归因于新建数据中心。Meta CFO展望
下一季与2027年。 Q4收入指引73—76;2026资本开支(含融资租赁本金)135—145。2027仍将积极投入,没有定量全年资本开支指引;公司预计Reality Labs亏损收窄至约15。Class C无投票权普通股计划于2027年1月设立,并以一比一股票股息分配给现有股东。股票分配本身不增加公司价值;未来向外部发行股份才产生新增融资与稀释。本报告估值中的Meta每股数字采用分配前股份等值口径。Meta后续事项
1.7 CoreWeave作为补充样本
截至截止日,CoreWeave Q3尚未发布,公司已公告11月10日披露。因此不把Q2与其他公司的Q3混称同季。公司发布日公告
最新Q2收入2.575,同比增长112.5%;GAAP营业亏损0.049、净利息费用0.640、净亏损0.626。调整后EBITDA为1.510,但调整后营业利润仅0.128。该样本说明,折旧及融资成本能使很高的EBITDA利润率无法转化为归普盈利。收入积压约104,还另有Q3初新增承诺;这并不代表对应现金或利润已经实现。归普仍亏损时,本报告不使用正市盈率强行估值。CoreWeave Q2官方财报
第二章 利润质量与调整后盈利趋势
2.1 先区分经营和非经营项目
投资估值收益通常位于营业利润以下;罚款及重组费用常计入营业费用;其他综合收益不等于当期净利润。剔除股权估值变动时,不能再从营业利润中扣一次;加回罚款后,还应保留原报表结果和真实现金付款。
下表仅调整已明确列出的项目,保留股权激励费用、正常折旧与研发费用。各家公司调整项目不同,表中结果用于看各自趋势,不能视为完全统一的“扣非利润”。
| 公司 | 最新季营业利润 | 明确加回项目 | 调整后营业利润 | 同比基数与趋势 | 环比基数与趋势 |
|---|---|---|---|---|---|
| 微软 | 45.915 | 未另加回 | 45.915 | +21.0% | +13.1%,含上一季费用节奏影响 |
| 亚马逊 | 28.076 | 本季未另加回 | 28.076 | 上年17.422加回FTC和解2.5及裁员1.8后为21.722;增长29.3% | 对27.461增长2.2% |
| 谷歌 | 40.576 | 本季EC罚款1.0 | 41.576 | 上年31.228加回EC罚款3.5后为34.728;增长19.7% | Q2加回PriceRunner本金1.5后为42.270;下降1.6% |
| 甲骨文 | 6.728 | 重组及其他0.094 | 6.822 | 上年同口径4.692;增长45.4% | 上季同口径6.956;下降1.9% |
| Meta | 12.988 | 多州和解费用9.890 | 22.878 | 对上年20.535增长11.4% | Q2加回法律2.4及裁员1.18后为22.355;增长2.3% |
来源:上述最新公告、谷歌Q2法律费用说明、Meta Q2费用说明、甲骨文上一季公告。亚马逊上年项目见2025Q3官方公告。
2.2 净利润的大额波动来自哪里
微软。 本季OpenAI投资使税后净利润增加0.207,上年同季则减少3.086,二者变化贡献净利润同比增量3.293。剔除此项后净利润36.422,同比18.1%,低于报表32.0%。这是公司定义的单项调整,不能称为已剔除全部投资收益。微软non-GAAP调节表
微软营业利润环比增加5.312,其中经营费用从上一季19.879降至16.644,减少3.235,约相当于利润增量的61%。因此本季营业利润环比增长13.1%还反映费用节奏,不能全部归为Azure新增产能的经营回报。微软上一季财报
亚马逊。 本季营业利润同比增加10.654,但营业外损益从上年收益10.748变为亏损1.207,下降11.955;上年含Anthropic投资税前收益9.5。Q2又有税前其他收益53.4,主要来自Anthropic,使本季净利润环比下降67%。此外,本季可供出售债务证券未实现收益约35.974(税后)进入其他综合收益,未计入当期20.685的净利润。缺少投资附注的进一步归因时,不把该项全部指认为某一家公司投资收益。亚马逊损益及综合收益表、Q2公告
谷歌。 本季股权证券损失8.664,公司披露税后影响约6.7;单独剔除此项,归普净利润由26.170恢复至约32.9,仍未调整罚款和其他项目。Q2股权证券收益99.031、税后影响约77.1,所以112.107的Q2归普净利润不适合直接年化估值。PriceRunner的2.1中,约1.5本金影响营业利润,0.581利息及费用位于营业外;不能把2.1全部加回营业利润。谷歌Q3损益附注、Q2附注
谷歌本季另支付5.2的Android旧案罚款及利息,相关费用此前已计提。付款会压低经营现金流,但不能再完整加回本季营业利润。新计提的1.0 EC罚款与旧案付款是两件事。谷歌10-Q法律事项
Meta。 本季9.89和解费用使营业利润承压。公司给出的调整后EPS为7.40,对应归普净利润约19.0;上年报表净利润仅2.709,包含15.93的重大税费,故同比增长264%夸大了经营改善幅度。剔除上年该税项,比较基数约18.639。本年Q1还确认8.03税收利益,前三季净利润也不能不作调整直接外推。Meta Q3调节说明、Q1税项说明
甲骨文。 重组费用和无形资产摊销下降推动GAAP利润改善;公司non-GAAP还剔除股权激励等费用,其营业利润同比约31%,低于GAAP的57%。本季归普4.679与净利润4.760相差优先股股息0.081。后文保留正常SBC费用,以接近普通股股东实际承担的经济成本。甲骨文调节表及10-Q
2.3 折旧与股权激励的经济意义
微软本季固定资产折旧约11.1,上年7.1;甲骨文约3.2,上年1.4;Meta固定资产折旧6.81,上年4.76。持续转固会使折旧在收入增长之后继续增加。旧设备可继续使用不意味着无需未来更新;若将设备会计寿命延长,短期利润改善也不能直接视为现金回报改善。微软固定资产附注、甲骨文固定资产附注、Meta固定资产附注
微软已在上一季业绩会说明,自FY2027起,将数据中心和办公建筑预计寿命由15年延长至25年,预计对FY2027营业利润帮助很小;更显著的影响是更多未来租赁改列经营租赁,不计入管理层资本开支。该变化涉及建筑,不能描述成GPU寿命延长至25年;资本开支统计下降也不代表同等合同现金义务消失。缺少定量损益影响时,本报告不编造折旧加回额。微软FY2026 Q4业绩会
SBC在现金流中加回,但会稀释股东或需要回购抵消。以现金流量表口径衡量,最新季FCF再减SBC:微软约15.499、亚马逊-38.862、谷歌-17.695、Meta-9.483。这是经济成本压力指标,不是公司FCF,也不是要实际再支付一次同额现金。Meta现金流表SBC为7.363,RSU费用附注为7.313,本报告保留二者名称,不强行解释差额。
第三章 AI与云需求的持续性
3.1 收入增长与利润兑现
| 公司与口径 | 本季收入 | 同比 | 可核实环比 | 可用盈利指标 | 判断边界 |
|---|---|---|---|---|---|
| 微软Azure | 33.165 | +48.2% | 统计口径调整,不强算 | Azure独立营业利润未披露 | 含传统云与AI,不能用应用分部利润率代替 |
| AWS | 45.984 | +39.3% | +8.9% | 营业利润17.773,利润率38.65% | 含传统云与AI,利润率环比略降 |
| Google Cloud | 30.709 | +102.6% | +24.0% | 营业利润11.121,利润率36.21% | 含TPU硬件、Workspace与收购贡献 |
| Oracle OCI | 7.388 | +120.7% | +27.7% | OCI独立GAAP营业利润未披露 | 小基数、交付及客户预付影响大 |
| Meta | 未单列外部云收入 | 不适用 | 不适用 | 广告变现与集团调整后盈利 | 自用AI基础设施与对外算力出租不同 |
来源:第一章所列公司财报。表中增长属于披露业务整体,均不等于纯AI收入增长。
3.2 订单不能只看总额
| 公司 | 最新订单及积压指标 | 时间分布或质量线索 | 应如何解释 |
|---|---|---|---|
| 微软 | 商业RPO 677 | 约30%未来12个月确认,平均期限2.3年;本季商业预订下降12% | 长期RPO增长与新签约当季增速需要并看 |
| 谷歌 | 集团积压567.7,其中Cloud 560.8 | 集团略超55%预计未来24个月确认;含Crux AI关联订单16.8 | 2026起纳入原期限一年以内合同,跨年增长须处理口径变化 |
| 甲骨文 | RPO 664 | 约13%未来12个月、随后24个月37%;新增部分订单在更晚年度兑现 | 不能将664除以一年收入当作近期需求兑现倍数 |
| 亚马逊 | 本报告以已实现AWS收入与公司展望为主 | 未取得与上述完全同口径的最新积压表 | 不用外部估计补造横向排名 |
来源:微软业绩会RPO说明、谷歌收入附注、甲骨文收入附注。谷歌的24个月比例为集团口径,不能冒充Cloud单独比例。
订单的最终检验是交付、使用与回款。 提前收款可以改善现金状况,但未来仍需投入成本履约;客户可取消、利用率约束、价格下调和供电延期都会影响收入及回报。合同期限也可能短于机房租赁期限,需要持续获得续约客户。
3.3 大客户与产业链内部交易
微软本季与OpenAI商业安排收入10.0,约占集团10.8%,该数包含收入分成等安排,不能全部标成GPU租赁收入,也不能直接除以Azure收入当作Azure客户占比。相关应收7.2,高于6月底6.0;同时微软持有OpenAI权益。这要求将投资、销售、回款分开核验。微软关联交易披露
谷歌积压订单中的Crux AI、甲骨文客户预付及客户自带硬件、Meta采购第三方云容量,都说明供给方与购买方之间存在交叉关系。这些交易不因此自动失去经济价值,但同一笔终端AI需求可能先变成一家公司的云采购,再变成另一家公司的收入。汇总行业收入时应识别内部采购,汇总资本开支时也应核对硬件到底由谁持有,避免重复统计。
第四章 现金流资本开支与资产积累
4.1 统一比较的方法
比较用FCF采用各家公司明确披露或可直接勾稽的口径:微软、谷歌为CFO减现金固定资产购置;亚马逊减扣除资产销售与激励后的净购置;Meta减现金购置及融资租赁本金;甲骨文减现金资本开支。由于租赁口径仍有差异,表后再作调整,不把五家FCF伪装成完全相同的经济口径。
4.2 最近四个季度
微软
| 季末 | 经营现金流 | 比较用资本开支 | 自由现金流 | 存货余额 |
|---|---|---|---|---|
| 2025-12-31 | 35.758 | 29.876 | 5.882 | 1.059 |
| 2026-03-31 | 46.679 | 30.876 | 15.803 | 1.219 |
| 2026-06-30 | 55.441 | 35.802 | 19.639 | 1.397 |
| 2026-09-30 | 58.000 | 39.367 | 18.633 | 1.835 |
来源:FY2026 Q2、Q3、Q4、FY2027 Q1。存货是集团消费硬件等存货,不是已形成自用服务器资产的总额。
亚马逊
| 季末 | 经营现金流 | 比较用资本开支 | 自由现金流 | 存货余额 |
|---|---|---|---|---|
| 2025-12-31 | 54.459 | 38.469 | 15.990 | 38.325 |
| 2026-03-31 | 26.032 | 43.234 | -17.202 | 36.534 |
| 2026-06-30 | 45.387 | 53.076 | -7.689 | 38.184 |
| 2026-09-30 | 42.422 | 75.878 | -33.456 | 42.632 |
来源:2025Q4、2026Q1、Q2、Q3。最新季毛购置77.259减销售与激励1.381后,净开支75.878。存货包括零售商品,不能作为AWS GPU积压指标。
谷歌
| 季末 | 经营现金流 | 比较用资本开支 | 自由现金流 | 存货余额 |
|---|---|---|---|---|
| 2025-12-31 | 52.402 | 27.851 | 24.551 | 2.439 |
| 2026-03-31 | 45.790 | 35.674 | 10.116 | 未单列 |
| 2026-06-30 | 39.069 | 44.924 | -5.855 | 9.991 |
| 2026-09-30 | 42.290 | 51.355 | -9.065 | 13.308 |
来源:2025Q4、2026Q1、Q2、Q3。2025年末存货使用后续10-Q重分类后比较数2.439;原始Q1报表未单列3月底存货,不能从其他流动资产倒推出一个精确值。6月、9月余额由对应10-Q核对。
甲骨文
| 季末 | 经营现金流 | 比较用资本开支 | 自由现金流 | 存货余额 |
|---|---|---|---|---|
| 2025-11-30 | 2.066 | 12.033 | -9.967 | 未单列 |
| 2026-02-28 | 7.151 | 18.635 | -11.484 | 未单列 |
| 2026-05-31 | 14.620 | 16.493 | -1.873 | 未单列 |
| 2026-08-31 | 23.103 | 28.499 | -5.396 | 未单列 |
来源:FY2027 Q1公告中的季度现金流历史表。该组为截至8月的四个财季。存货未作为可直接比较的独立余额列示。
Meta
| 季末 | 经营现金流 | 比较用资本开支 | 自由现金流 | 存货余额 |
|---|---|---|---|---|
| 2025-12-31 | 36.214 | 22.137 | 14.077 | 未单列 |
| 2026-03-31 | 32.226 | 19.840 | 12.386 | 未单列 |
| 2026-06-30 | 31.862 | 31.078 | 0.784 | 未单列 |
| 2026-09-30 | 32.786 | 34.906 | -2.120 | 未单列 |
来源:2025Q4、2026Q1、Q2、Q3。开支已含融资租赁本金;未单列可比存货余额。公司Q1—Q3单季CFO合计96.874,与Q3公告九个月累计96.873差0.001,保留差异,未认定原因。
4.3 四季汇总与租赁调整
| 公司 | 四季经营现金流 | 四季资本开支 | 四季自由现金流 | 最新季资本开支 / CFO |
|---|---|---|---|---|
| 微软 | 195.878 | 135.921 | 59.957 | 67.9% |
| 亚马逊 | 168.300 | 210.657 | -42.357 | 178.9% |
| 谷歌 | 179.551 | 159.804 | 19.747 | 121.4% |
| 甲骨文 | 46.940 | 75.660 | -28.720 | 123.4% |
| Meta | 133.088 | 107.961 | 25.127 | 106.5% |
Meta按单季金额合计;若用九个月累计加2025Q4,四季CFO为133.087、FCF为25.126,差额仅0.001。甲骨文四季区间错开一个月。各家公司季度现金流原始来源见上表。
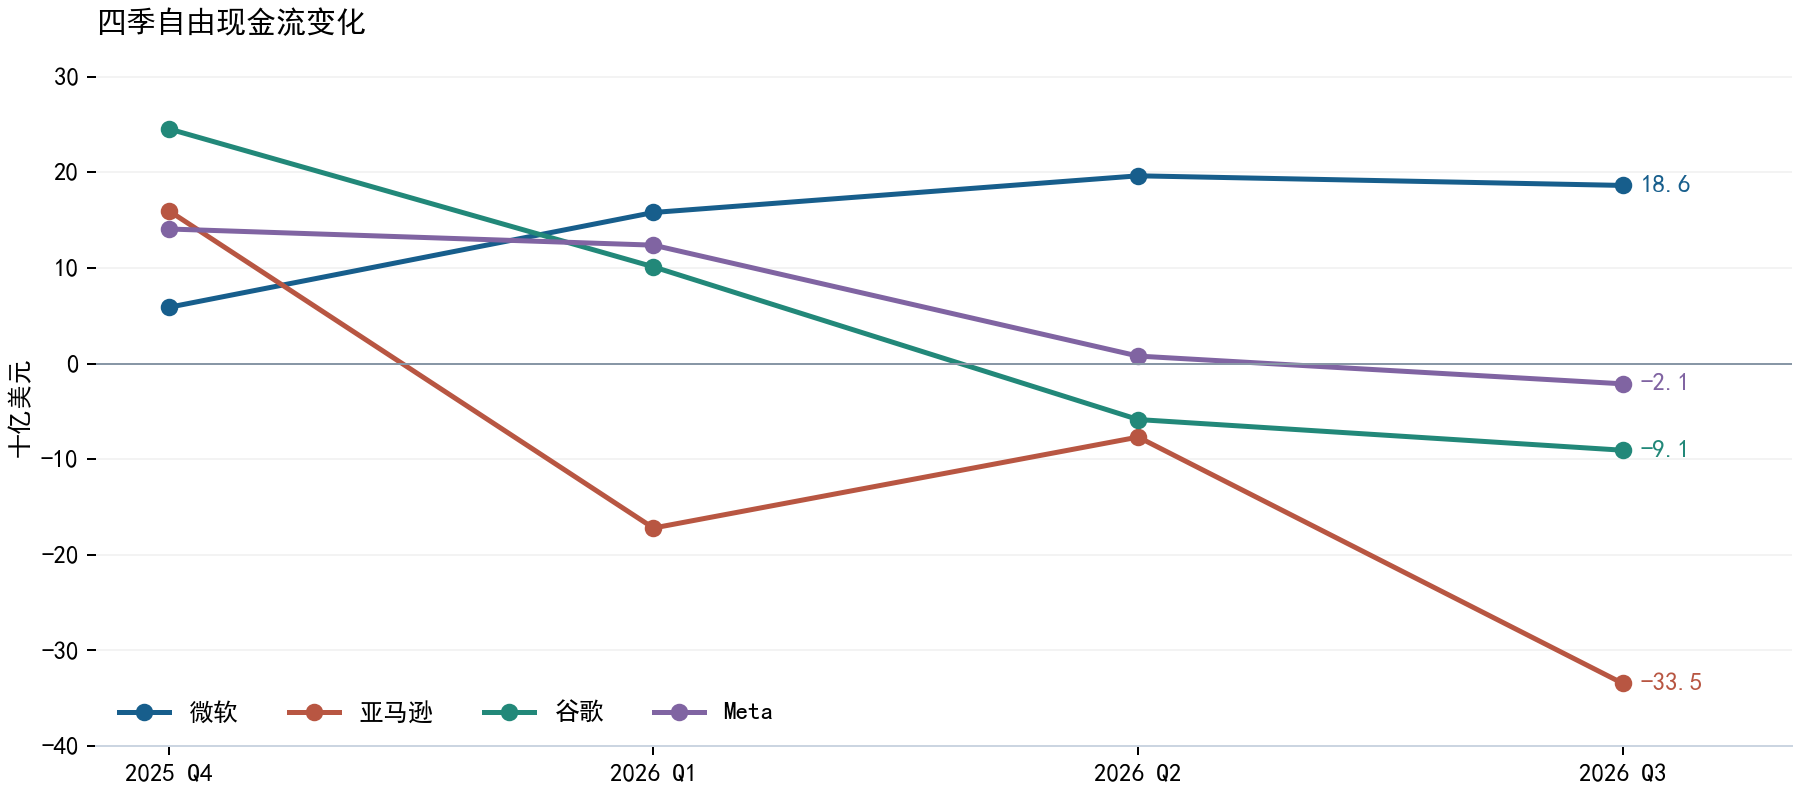
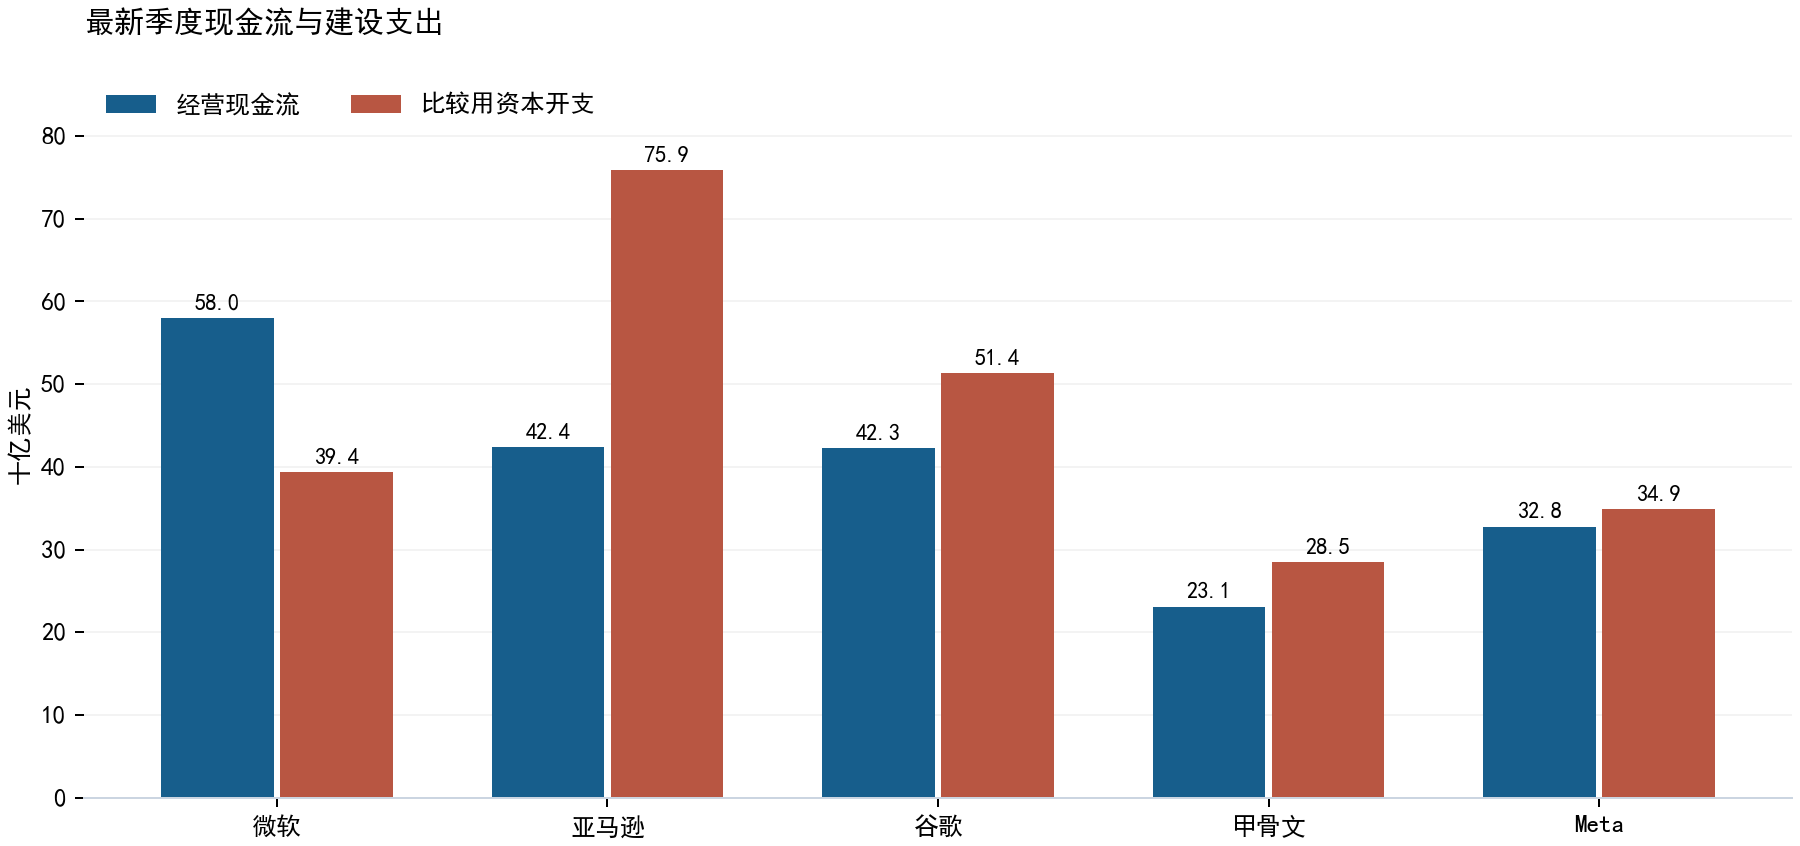
微软最近四季融资租赁本金合计3.462,进一步扣除后FCF为56.495;最新季为17.633。亚马逊最新季再扣融资租赁本金0.433后为-33.889,再扣其他融资义务本金0.107则为-33.996。经营租赁付款及融资租赁利息已在CFO中反映,不能再次重复扣除。微软租赁附注、亚马逊现金流补充表
甲骨文的客户融资必须单独看。 本季CFO 23.103包含有重大融资成分的客户预付款11.363。剔除这笔特定预收后,CFO参考值11.740;减资本开支28.499后,FCF参考值为-16.759,较公司FCF -5.396更能显示自有经营资金的缺口。该指标仍包含其他营运资本变化,不能称为完全经常性经营现金流。甲骨文客户预付与现金流说明
公司还披露净资本现金投入17.966,已扣客户预付款并调整短期供应商融资。不能用仍含预付款的CFO 23.103,再减已经扣除预付款的17.966,得出现金流转正的结论;这会重复计入同一项资金支持。 供应商融资和客户预付缓解的是现金需求,不等于工程成本凭空下降。
4.4 在建工程与存货是否意味着产能即将兑现
| 公司 | 现金及可交易证券 | 长期借款 非流动 | 固定资产净额 | 在建或未投用资产 | 未起租承诺 |
|---|---|---|---|---|---|
| 微软 | 64.509 | 31.090 | 346.844 | 未单列 | 364.6 |
| 亚马逊 | 114.226 | 173.125 | 508.862 | 未单列 | 未单列 |
| 谷歌 | 265.098 | 125.102 | 372.827 | 145.270 | 130.5 |
| 甲骨文 | 37.077 | 117.712 | 127.845 | 48.546 | 288.0 |
| Meta | 82.449 | 80.922 | 253.222 | 89.499 | 355.7 |
来源:最新资产负债表及固定资产、租赁附注。长期借款仅列非流动部分,不含一年内到期借款、租赁和优先股,不能据此直接计算全口径净负债。可交易证券不全等同现金,价值可能波动。未起租承诺为未来合同付款,不能加到CIP上。
微软短期投资中还含4.0的供应商协议受限投资,因此表中64.509不能全部视为立即可自由调配的现金。亚马逊长期借款由2025年底65.648升至173.125,Q3新增长期债务现金流入48.102;谷歌年内进行了债务、普通股及优先股融资。现金余额的增加需要与资金来源一起判断,不能把融资后的现金充裕视为全部来自经营积累。微软受限投资附注、亚马逊现金流与负债表、谷歌融资附注
谷歌未投用资产从2025年底78.592升至145.270,增长84.8%;Meta在建工程从50.521升至89.499,增长77.1%;甲骨文从5月底39.973升至8月底48.546,增长21.4%。微软未单列独立CIP;亚马逊本次可核对的最新公告未给出Q3独立余额,最近年报余额为71.745,不能当作9月底值。谷歌附注7、Meta附注6、甲骨文附注3、亚马逊2025年报
这些余额表示已资本化、尚未达到预定用途的成本,不能证明都能在2027年投产。转固后折旧开始,若客户使用或收入爬坡滞后,利润率可能先受压。存货则另有用途:谷歌本季13.308包括对外销售的TPU系统和消费设备,较6月底增长33.2%;自用服务器形成的固定资产与这部分存货不能混算。
微软还有35.7的服务器组件采购相关其他应收款,以及12.6的供应商协议受限投资,说明建设资金占用可以位于固定资产之外。这是余额,不再作为同额当季现金支出扣一次。其本季“其他投资”净流出12.949也不能全部冒称GPU资本开支。微软会计政策和现金流表
Meta除自建外,存在长期第三方云采购与租赁安排。10-Q披露未起租义务355.73及非取消合同承诺454.52,后者覆盖多种项目。它们期限、范围可能重叠,不能把两项简单加总成“明年资本开支”。受限现金等价物中10.8受采购协议约束,不能全部当作随时可用资金。Meta承诺附注
4.5 公司指引与2027年建设约束
| 公司 | 已核实的投入指引 | 对2027年的已披露信息 | 推演时的约束 |
|---|---|---|---|
| 微软 | 自然年2026管理口径约170;下一季超过50 | FY2027下半年投入加速,并预计FY2027 FCF为正 | FY2027下半年即2027年1—6月;170不是2027年全年现金指引 |
| 亚马逊 | 2026现金资本开支约220 | 公告未定量给2027开支,AWS收入预计增长超过40% | 收入展望不能当成现金流或投资回报指引 |
| 谷歌 | 2026资本开支195—205 | 2027显著增加,尚无定量金额 | 现有现金、债务、增发及经营现金流共同决定承受力 |
| 甲骨文 | FY2027资本开支90—95,净现金投入不超过70 | FY2027—FY2028投资高峰;FY2028下半年FCF转正目标 | 财年与自然年不同,预付及融资结构决定现金缺口 |
| Meta | 2026资本开支135—145,含融资租赁本金 | 2027继续积极投资,尚无定量金额 | 自建、租赁及第三方云采购需要合并考察 |
来源:上述业绩会、Meta财报展望及甲骨文10月28日官方更新。净投入、现金投入和包含非现金租赁的管理口径不同,表中金额不相加形成行业总额。
谷歌的指引约束可以直接计算。 前三季CFO 127.149、资本开支131.953,FCF -4.804。若全年资本开支达到195—205,则Q4还需支出63.047—73.047;若要全年FCF不为负,Q4经营现金流需达到67.851—77.851,较2025Q4的52.402增长约29%—49%。因此,即使本年后续收入继续增长,现金流覆盖投入仍有较高要求。
更普遍的预算关系是:
可持续现金资本开支 = 经营现金流 - 租赁本金等必要支付 - 股息及其他现金需求 + 可接受的新增融资 + 可动用的存量资金。
这不是“资本开支不得超过CFO”的硬上限。公司可以借债、增发、减少回购或取得客户预付;约束体现为利息、稀释、信用指标和未来履约义务。建设承诺越刚性,在收入不及预期时越难立即降低投入。
以下为2027资金压力的作者假设,仅展示“假设经营现金流下,维持FCF不为负的资本开支上限”,不代表公司指引。甲骨文CFO已剔除上述特定建设融资预付;Meta开支含租赁本金;微软上限另扣假设全年融资租赁本金4。
| 公司 | 假设2027 CFO | 假设建设现金支出 | 计算所得FCF | CFO不变时FCF为零的支出上限 |
|---|---|---|---|---|
| 微软 | 230 | 现金购置210,另租赁本金4 | 16 | 现金购置226 |
| 亚马逊 | 200 | 净现金购置250 | -50,未再扣租赁本金 | 净现金购置200 |
| 谷歌 | 210 | 现金购置250 | -40 | 现金购置210 |
| 甲骨文 | 剔除该类预付后的CFO 40 | 毛现金资本开支100 | -60,客户资金支持另列 | 毛开支40,若另有预付则上限提高 |
| Meta | 155 | 含租赁本金的开支165 | -10 | 同口径开支155 |
本表与第五章利润模型是两套明确的敏感性分析,未构建完整的预测资产负债表,不能把这些假设当作精确融资预测。每增加10资本开支,在经营现金流不变时FCF就减少10;新增债务10若现金利率5%—7%,完整年度税前利息约增加0.5—0.7,资本化与付款节奏另行影响报表。
第五章 2027年盈利情景推演
5.1 模型定义
本章全部为作者情景,不是公司2027年盈利指引。 用最新季剔除表中指定特殊费用后的营业利润乘四作为起点,分别估计原有业务与云基础设施的增量,再计入额外研发等成本。增长假设是相对“最新季收入乘四”的年化基数,不是相对尚未完成的2026全年实际收入的同比。
2027营业利润 = 年化调整后营业利润基数 + 原有业务新增收入 × 增量营业利润率 + 基础设施新增收入 × 增量营业利润率 - 单列额外费用 + 其他明确改善。
2027归普净利润 = (2027营业利润 + 经常性营业外净损益)×(1 - 假设税率)- 优先股股息。
增量营业利润率已包含相应运营、折旧、正常研发和SBC成本;额外列出的研发支出不再包含于该利润率。资本开支不能直接从营业利润扣除,也不能在已包含产能收入增长的利润预测上,再叠加同一批项目的ROI收益。
两类业务的计算边界。 微软以Azure为基础设施代理,其余集团业务为应用及其他;亚马逊以AWS对比非AWS;谷歌以Cloud对比Services,另计总部及Other Bets成本;甲骨文以OCI对比其余业务;Meta通过FoA变现和额外模型研发建模。代理业务仍包含非AI收入,无法从公开财报准确分成纯AI与纯传统两张损益表。本章分别列出业务层与基础设施层的假设,不宣称公司披露了纯AI利润。
5.2 业务增长和利润率假设
| 公司 | 原有业务收入基数 | 收入增幅 三情景 | 增量利润率 三情景 | 基础设施收入基数 | 收入增幅 三情景 | 增量利润率 三情景 |
|---|---|---|---|---|---|---|
| 微软 | 236.5 | 8%/12%/16% | 40%/45%/50% | 132.7 | 35%/45%/55% | 25%/30%/35% |
| 亚马逊 | 623.8 | 6%/10%/14% | 6%/8%/10% | 183.9 | 30%/40%/50% | 25%/30%/35% |
| 谷歌 | 385.2 | 5%/10%/15% | 35%/40%/45% | 122.8 | 40%/60%/80% | 25%/30%/35% |
| 甲骨文 | 47.8 | 2%/5%/8% | 35%/40%/45% | 29.6 | 60%/80%/100% | 20%/25%/30% |
| Meta | 256.6 | 15%/22%/30% | 45%/50%/55% | 0.0 | 0%/0%/0% | 0%/0%/0% |
三项百分比依次为保守、基准、乐观。收入基数均为最新季乘四;Meta基础设施没有独立对外云收入,故该列不另加收入。
微软软件及其他业务基准增幅12%,低于本季Microsoft 365 cloud增幅,反映许可、Windows等较弱部分;Azure取45%,参考最新需求并保留交付约束。AWS取40%的年化基数增幅,接近管理层2027年增长展望,但二者基数不同,不能称为机械套用指引。谷歌Cloud取60%,低于本季含硬件及收购因素的103%;Services取10%。甲骨文OCI取80%,低于本季121%,非OCI取5%;Meta FoA取22%,同时计入额外前沿研发支出。上述选择表达对增速和利润兑现的假设,不是统计意义上的概率区间。
谷歌另设新增总部、模型研发及Other Bets等净费用8/6/4;Meta新增前沿模型等费用12/10/8,并将RL亏损由本季年化16.516收窄至公司所述约15,即改善1.516。乐观情景中单位效率更好,因此额外费用较少。若这些费用反而增长更快,利润应相应下修。
5.3 融资税费与稀释假设
| 公司 | 经常性营业外净损益 | 税率 | 全年优先股股息 | 假设普通股数 十亿股 |
|---|---|---|---|---|
| 微软 | -1.2 | 20% | 0 | 7.50 |
| 亚马逊 | -4.0 | 23% | 0 | 11.15 |
| 谷歌 | +1.0 | 20% | 约1.203 | 12.60 |
| 甲骨文 | -7.0 | 18% | 0.325 | 3.20 |
| Meta | -1.0 | 18% | 0 | 2.65,按分配前股份等值 |
营业外假设不含投资估值收益。微软参考下一季营业外-0.3的指引年化;亚马逊、甲骨文考虑融资负担;谷歌对现有净利息收益留出新增融资压力;Meta保留净融资成本。税率为情景参数,未沿用Meta含一次性税收利益的低税率。谷歌优先股全年股息按存托股385百万份 × 每份50美元 × 6.25%推算,较单季股息直接年化更适合完整年度。
股数是对SBC及后续融资稀释的简化假设,不是已确定的发行结果。甲骨文已披露的后续10股权融资目标,与股价、发行时点共同决定稀释;估值每股结果对这一参数敏感。Meta一比一分配Class C后,总股份数约为这里的两倍;单只等权经济股份价格约折半,旧股东收到A/B与C的合计经济价值不因分配本身增加。
5.4 情景结果
| 公司 | 保守 营业利润 / 归普 | 基准 营业利润 / 归普 | 乐观 营业利润 / 归普 |
|---|---|---|---|
| 微软 | 202.8 / 161.3 | 214.3 / 170.5 | 228.1 / 181.5 |
| 亚马逊 | 128.3 / 95.7 | 139.4 / 104.2 | 153.2 / 114.9 |
| 谷歌 | 177.3 / 141.5 | 197.8 / 157.9 | 222.7 / 177.8 |
| 甲骨文 | 31.2 / 19.5 | 34.2 / 21.9 | 37.9 / 25.0 |
| Meta | 98.4 / 79.8 | 111.3 / 90.4 | 127.4 / 103.6 |
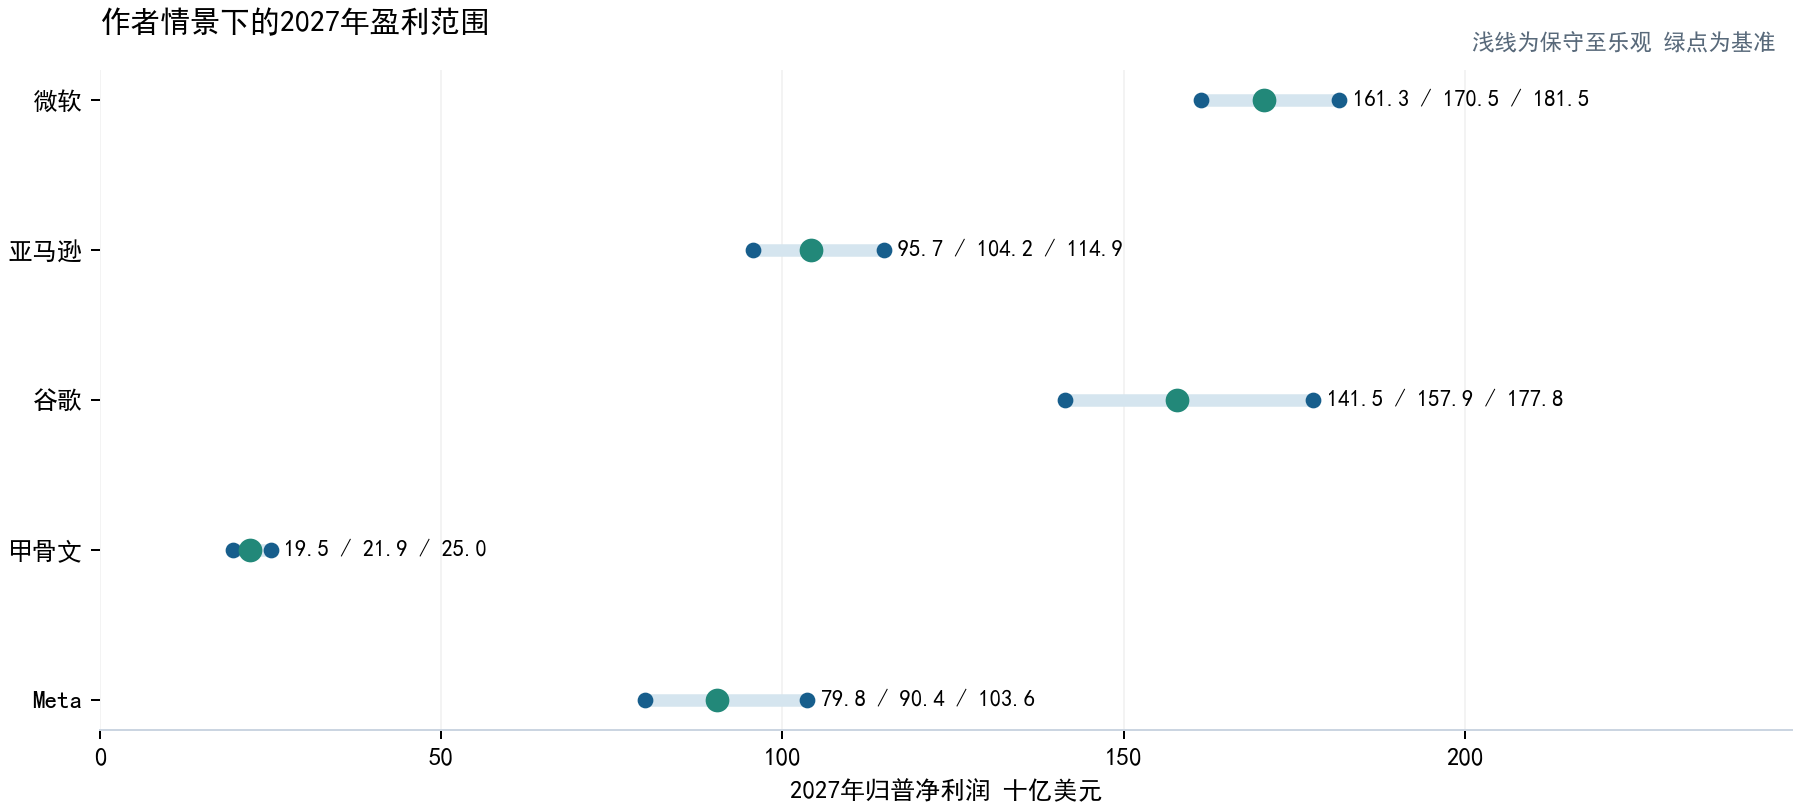
这些结果保留正常折旧和SBC,但排除了假设不重复发生的指定特殊项目。因此属于正常化情景盈利,不能提前称为公司未来已实现的GAAP净利润。再次发生诉讼损失、投资波动或重大减值时,报表利润会偏离模型。
以基准情景说明利润如何形成:微软从183.7的年化基数增加应用等利润12.8、基础设施17.9,至214.3;亚马逊由112.3增加非AWS利润5.0和AWS 22.1,至139.4;谷歌由166.3增加Services 15.4和Cloud 22.1,再减额外费用6.0,至197.8。甲骨文由27.3增至34.2;Meta由91.5增加FoA 28.2、RL改善1.5,再减额外投入10,至111.3。
5.5 投资额10%—25%回报率怎样使用
将回报率定义为完整年度、扣折旧后的税前营业利润 / 新增有效投入资本,才能与营业利润衔接。若定义为EBITDA收益率、税后ROIC或股东回报率,需要另作调整,不能直接套用。
| 新增有效资本 | 10% EBIT回报率 | 15% EBIT回报率 | 20% EBIT回报率 | 25% EBIT回报率 |
|---|---|---|---|---|
| 50 | 5.0 | 7.5 | 10.0 | 12.5 |
| 100 | 10.0 | 15.0 | 20.0 | 25.0 |
| 150 | 15.0 | 22.5 | 30.0 | 37.5 |
| 200 | 20.0 | 30.0 | 40.0 | 50.0 |
表中全部是假设。例如净新增有效资本100在年初已投产并全年达到目标利用率,则完整年度EBIT增量10—25;若平均只有半年可用,且爬坡后的有效利用系数80%,当年可确认增量约4—10。这里“有效资本”已剔除与现有盈利重复对应的部分、未来维护更新和重复统计的资产;利用系数相对目标稳态水平衡量,避免把稳态ROI里已包含的利用率再扣一遍。
在建余额加明年资本开支并不自动等于新增有效资本。 原有项目的后续付款可能已经包含在资本开支中;维护更新只是保持产能;一些工程可能要到2028年后投用;自用算力支持搜索、Office或广告,其收益已体现在原有业务利润里。谷歌以前讨论的约203—278营业利润,是“顺利投产并达到完整年化回报”的假设结果。本报告177—223的2027营业利润情景改用收入兑现、增量利润率及持续研发约束,二者回答的时间和假设不同,不能相互替代。
可反向检验基准模型:微软基础设施EBIT增量17.9、亚马逊22.1、谷歌22.1、甲骨文5.9,若稳态EBIT收益率为15%,对应的年度加权有效资本约119、147、147、39。若实际投产量和利用率明显低于这些要求,或项目只是替换旧设备,应下调收入或增量利润率。本报告没有足够项目级披露来证明这些有效资本均会在2027年形成。
第六章 归普净利润估值比较
6.1 先固定盈利口径再选倍数
普通股总市值 = 归普净利润 × 市盈率;每股价值 = 普通股总市值 / 对应假设普通股数。
盈利已经包含假设净利息、税费及优先股股息。用这一市盈率方法,不再机械额外加一次全部现金或扣一次全部债务;若改用企业价值法,才需要另外搭建经营价值至普通股权益价值的桥接。股权投资的独立价值若另行估算,也要确保没有与利润或净现金重复计算。
以基准2027盈利做相同倍数的敏感性比较,单位为美元/股;Meta按现有股份等值。
| 公司 | 基准归普净利润 | 假设股数 十亿股 | 等值EPS 美元 | 20倍PE | 25倍PE | 30倍PE |
|---|---|---|---|---|---|---|
| 微软 | 170.5 | 7.50 | 22.73 | 454.7 | 568.4 | 682.0 |
| 亚马逊 | 104.2 | 11.15 | 9.35 | 187.0 | 233.7 | 280.4 |
| 谷歌 | 157.9 | 12.60 | 12.53 | 250.6 | 313.2 | 375.8 |
| 甲骨文 | 21.9 | 3.20 | 6.86 | 137.1 | 171.4 | 205.7 |
| Meta | 90.4 | 2.65 | 34.12 | 682.3 | 852.9 | 1,023.5 |
相同25倍只用于隔离盈利差异,不表示五家公司应获得相同合理倍数。微软的软件续费和现金流有支撑;亚马逊同时受零售利润率及AWS投入影响;谷歌取决于搜索韧性与Cloud收入结构;甲骨文对融资和项目执行更敏感;Meta取决于广告AI回报与新增模型成本的平衡。
6.2 盈利与倍数同时变化时的范围
| 公司 | 保守 20倍PE | 基准 25倍PE | 乐观 30倍PE | 参考股价 | 基准隐含PE |
|---|---|---|---|---|---|
| 微软 | 430.2 | 568.4 | 726.1 | 521.61 | 22.9 |
| 亚马逊 | 171.7 | 233.7 | 309.2 | 238.84 | 25.5 |
| 谷歌 | 224.5 | 313.2 | 423.2 | 278.78 | 22.3 |
| 甲骨文 | 121.8 | 171.4 | 234.3 | 131.68 | 19.2 |
| Meta | 602.5 | 852.9 | 1,173.1 | 616.34 | 18.1 |
参考股价采用能够核实的2026年10月30日盘中快照:微软11:47 EDT、亚马逊14:03、谷歌14:10、甲骨文12:00、Meta13:56,均不是收盘价,也不是完全同一时刻。行情仅帮助理解模型隐含倍数,不计算精确目标收益率。MSFT历史页、AMZN历史页、GOOGL历史页、ORCL历史页、META历史页
保守至乐观列同时改变盈利和PE,展示假设敏感性,范围宽不能解释为价格必然会达到。基准EPS对应的盘中隐含PE约微软22.9倍、亚马逊25.5倍、谷歌22.3倍、甲骨文19.2倍、Meta18.1倍。上述比较只在第五章假设成立时有效。
甲骨文FY2027公司non-GAAP EPS 8.10与本报告自然年2027基准正常化EPS约6.86不能直接判定为公司或模型“错了”:期间不同,且公司non-GAAP剔除了SBC等费用。Meta分配Class C之后,表中等值价格也不能直接与任意单只新股票报价相比,应比较对应经济权益。
6.3 用现金回报检验市盈率
最新四季FCF与模型2027归普利润不是同一期间,不能直接当作未来现金转换率;但当前投入趋势说明,会计利润达到目标仍可能伴随负FCF。20倍、25倍、30倍PE分别对应5%、4%、3.33%的盈利收益率,只有利润最终能够转化为可分配现金,倍数才有经济支撑。
例如估值为25倍归普利润,若可持续股东现金回报仅为该利润的70%,对应现金收益率只有2.8%;若可持续现金为利润的100%,才是4%。这里使用持续现金而非某一季FCF;持续扩建、硬件更新和租赁履约都可能使现金转换长期低于100%。
因此,本报告更重视以下验证:微软在2027投入加速时能否维持正FCF;亚马逊能否使CFO增长追上建设支出;谷歌的共享研发、存货和未投产资产能否兑现现金;甲骨文客户预付是否持续且履约利润足够;Meta广告增长能否抵消前沿模型及云采购成本。缺少这些证据时,用高盈利倍数给远期利润资本化,需要更高的兑现要求。
第七章 主要结论与横向比较
7.1 本轮财报呈现的差异
| 公司 | 传统业务支撑 | AI及基础设施兑现情况 | 资金与利润的主要约束 | 本报告判断 |
|---|---|---|---|---|
| 微软 | 企业订阅、提价与续费提供较强基础,消费设备较弱 | Azure需求强;独立AI盈利仍无法直接观察 | 短寿命资产、租赁与供应链资金占用增加 | 盈利与现金流的组合相对均衡,仍需验证2027投入加速 |
| 亚马逊 | 零售及广告已有较好利润,但受促销跨季扰动 | AWS增长与营业利润贡献清楚,边际利润率需跟踪 | 单季和四季FCF均大额为负,融资需求增加 | 云经营兑现较明确,现金压力也最直观 |
| 谷歌 | 搜索及Services仍是利润核心,本季环比偏弱 | Cloud增长最快之一,包含TPU系统销售 | 总部AI费用、存货及未投产资产增加,持续外部融资 | AI收入扩张强,集团利润和现金兑现弱于Cloud分部表观表现 |
| 甲骨文 | 软件和SaaS提供基础,增长较温和 | OCI交付快速增加,独立利润不可见 | 客户预付、供应商融资、增发与长期租赁依赖 | 执行和资金结构决定回报,不能只看订单及GAAP利润增速 |
| Meta | 广告量价齐升,是AI应用变现的重要样本 | 自用AI通过广告兑现;前沿模型回报期更长 | 研发、第三方云、租赁及法律付款 | 原有业务有韧性,模型投入对利润率和现金流的侵蚀需持续观察 |
上述为对财报的分析判断,依据前六章的公司披露与明确模型假设,不是统一风险评级。
7.2 对2027年盈利和估值的归纳
盈利质量方面,不能按报表净利润增速排序。 微软32%的净利润增长,剔除OpenAI投资影响后约18%;亚马逊净利润下降但营业利润明显增加;谷歌股权估值损失掩盖部分盈利;Meta净利润大增主要受到上年税项基数影响。指定项目调整后的营业利润环比显示,谷歌与甲骨文并未随收入增长同步改善,Meta也只是温和增长。
资金承受能力方面,微软目前相对从容,亚马逊和甲骨文已经有明显缺口。 谷歌、Meta四季FCF仍为正,但最新季度已转负,说明过去的现金创造能力不能直接保证2027年扩张自给。现金、增发和债务可以延长投资周期,却会改变普通股股东的最终回报。
估值方面,基准情景下Meta和甲骨文的隐含PE较低,但约束不同。 Meta要证明广告收益足以覆盖新增模型投入;甲骨文要证明预付、供应商融资和长期订单能在限定融资额下完成交付。微软的业务与现金组合较均衡;谷歌需等待Services、总部费用和Cloud收入质量共同改善;亚马逊在本报告参考价格附近,对AWS增长和现金流追赶的要求较高。该判断依赖第五章假设与注明时间的价格快照。
7.3 下一轮应优先验证的指标
| 公司 | 优先跟踪的指标 | 支持判断的变化 | 需要下修模型的变化 |
|---|---|---|---|
| 微软 | Azure同口径增速、云毛利率、交付、CFO、租赁及采购资金 | 产能释放伴随回款和效率改善,全年维持正FCF | 投入和折旧上升,收入或回款未跟上 |
| 亚马逊 | AWS增速及利润率、广告跨季恢复、现金资本开支、净融资 | AWS持续高增长且FCF缺口收窄 | AWS利润率持续下降、建设付款明显快于回款 |
| 谷歌 | 搜索变现、Cloud服务与硬件结构、总部费用、存货及未投用资产 | Cloud增长转化为集团利润,存货和建设占用趋稳 | 收入增长主要靠交付硬件、共享研发持续抵消利润 |
| 甲骨文 | 订单转收入、预付款、客户自带设备、融资与投产 | 在融资上限内交付并接近FCF转正时间表 | 再次提高融资需求、交付延期或预付减少 |
| Meta | 广告量价、调整后利润率、模型研发及云采购、合同付款 | 广告与新产品收益覆盖新增AI成本 | 收入增长保持但正常化利润率和FCF继续下降 |
附录一 完整盈利桥接与计算核验
| 公司及情景 | 年化营业利润基数 | 原有业务增量 | 云及AI基础设施增量 | 额外成本及RL变化 | 2027营业利润 | 2027归普净利润 |
|---|---|---|---|---|---|---|
| 微软 保守 | 183.7 | 7.6 | 11.6 | 0.0 | 202.8 | 161.3 |
| 微软 基准 | 183.7 | 12.8 | 17.9 | 0.0 | 214.3 | 170.5 |
| 微软 乐观 | 183.7 | 18.9 | 25.5 | 0.0 | 228.1 | 181.5 |
| 亚马逊 保守 | 112.3 | 2.2 | 13.8 | 0.0 | 128.3 | 95.7 |
| 亚马逊 基准 | 112.3 | 5.0 | 22.1 | 0.0 | 139.4 | 104.2 |
| 亚马逊 乐观 | 112.3 | 8.7 | 32.2 | 0.0 | 153.2 | 114.9 |
| 谷歌 保守 | 166.3 | 6.7 | 12.3 | -8.0 | 177.3 | 141.5 |
| 谷歌 基准 | 166.3 | 15.4 | 22.1 | -6.0 | 197.8 | 157.9 |
| 谷歌 乐观 | 166.3 | 26.0 | 34.4 | -4.0 | 222.7 | 177.8 |
| 甲骨文 保守 | 27.3 | 0.3 | 3.5 | 0.0 | 31.2 | 19.5 |
| 甲骨文 基准 | 27.3 | 1.0 | 5.9 | 0.0 | 34.2 | 21.9 |
| 甲骨文 乐观 | 27.3 | 1.7 | 8.9 | 0.0 | 37.9 | 25.0 |
| Meta 保守 | 91.5 | 17.3 | 0.0 | -10.5 | 98.4 | 79.8 |
| Meta 基准 | 91.5 | 28.2 | 0.0 | -8.5 | 111.3 | 90.4 |
| Meta 乐观 | 91.5 | 42.3 | 0.0 | -6.5 | 127.4 | 103.6 |
计算数据使用公开报表的百万美元原值换算至B,表格展示时四舍五入。报告已核验:亚马逊毛资本开支减激励、季度与四季FCF;谷歌分部利润加总及四季FCF;微软四季FCF及租赁本金;甲骨文客户预付调整和归普股息扣除;Meta含租赁本金FCF。Meta累计与单季差额作为未调节事项保留。数据与所有情景参数保存在同目录data.json,计算结果为derived.json。
附录二 来源和披露边界
本报告优先采用公司业绩公告及SEC文件;财报未单列项目使用“未单列”,不填零。谷歌及甲骨文资本开支口头指引采用公开业绩会转录,明确与正式财务表区分;甲骨文后续更新以10月28日官方投资者日公告为准。亚马逊Q3还与用户提供的本地财报快照Document.mhtml交叉核对。
本报告没有取得所有公司的项目级投产表、纯AI损益表或完整2027年资本预算;没有重建完整2027年资产负债表及逐项融资计划;未将股票估值情景包装成公司指引。微软分部重述、Google Cloud硬件及并购、各家公司租赁分类和甲骨文财季错位,是横向比较的主要边界。CoreWeave仅使用已公布Q2补充讨论,Q3留待11月10日验证。
主要来源索引:
- 微软FY2027 Q1公告、10-Q、官方业绩会。
- 亚马逊2026Q3公告、公司IR版本。亚马逊未将本报告建立在已阅读完整Q3 10-Q的假设上。
- 谷歌2026Q3公告、10-Q、公开业绩会转录。
- 甲骨文FY2027 Q1公告、10-Q、业绩会转录、10月28日更新。
- Meta2026Q3公告、10-Q。
- CoreWeave Q2公告、Q3发布日期。